
Assurance-vie, PER ou SCPI : comment choisir le bon placement ?
- Par Emmanuelle Le Clanche — Conseillère en gestion de patrimoine et Conseillère en investissements financiers
- Publié le 24 septembre 2026
- Mis à jour le 24 septembre 2026
- Vérifié en août 2026
« J’ai de l’argent à placer. Vous me conseillez quoi ? »
C’est probablement l’une des questions que l’on me pose le plus souvent.
Assurance-vie ? PER ? SCPI ?
Et si possible, on aimerait évidemment connaître le gagnant.
Celui qui rapporte le plus, qui coûte le moins cher, qui permet de payer moins d’impôt, qui reste disponible, qui protège le capital, qui prépare la retraite et qui transmet parfaitement aux enfants.
Bref : le couteau suisse du patrimoine. 😅
Mauvaise nouvelle : il n’existe pas.
Bonne nouvelle : c’est précisément ce qui permet de construire une stratégie adaptée à chaque personne.
Le projet vient d’abord
Parce qu’en matière de patrimoine, la vraie question n’est pas : « Quel est le meilleur placement ? » Mais plutôt : « Quel placement est adapté à ce que je veux faire de mon argent ? » Et la différence est fondamentale.
Une assurance-vie peut être parfaitement adaptée à une personne et beaucoup moins pertinente pour une autre. Un PER peut constituer un excellent outil de préparation de la retraite dans certaines situations et devenir une mauvaise idée si l’on risque d’avoir besoin de cet argent dans quelques années. Une SCPI peut apporter une diversification immobilière intéressante à un patrimoine… mais renforcer excessivement l’immobilier chez quelqu’un qui possède déjà sa résidence principale et plusieurs biens locatifs.
Le placement ne vient donc jamais en premier. Le projet vient d’abord.
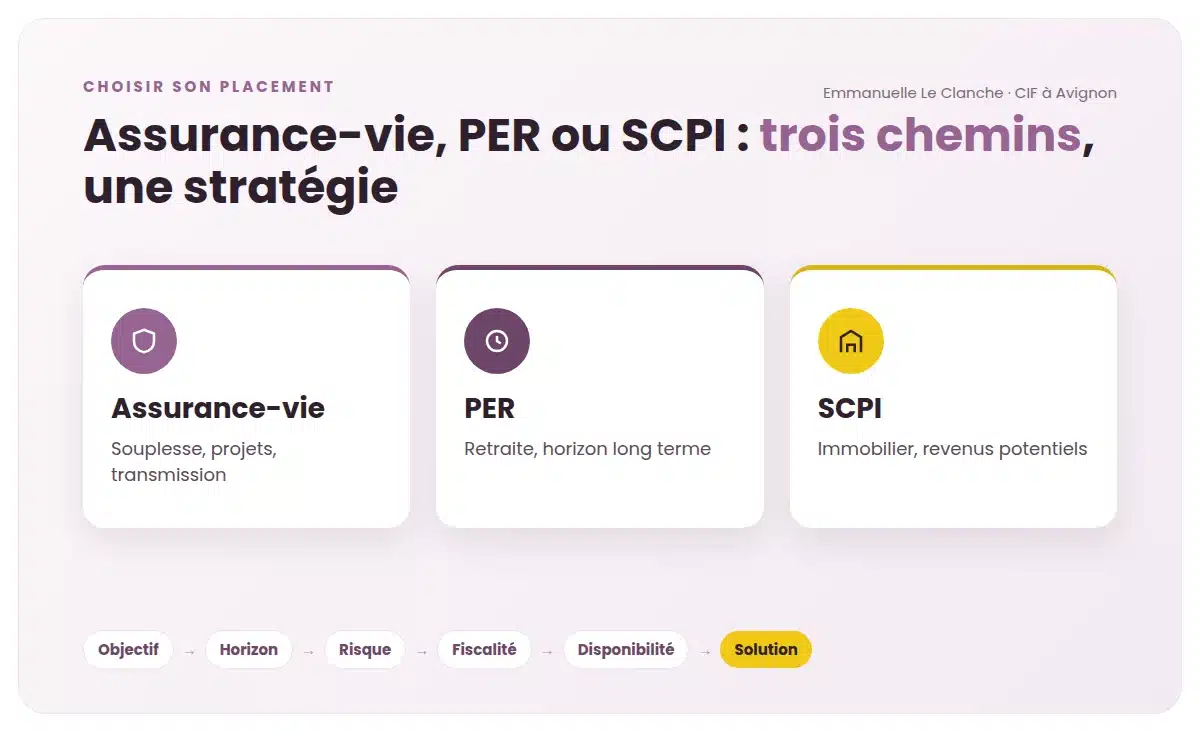
Alors, assurance-vie, PER ou SCPI ? Voyons comment réfléchir correctement avant de choisir.
À retenir
Il n’existe pas de meilleur placement dans l’absolu. Le bon choix dépend de votre objectif, de votre horizon, de votre fiscalité, de votre besoin de disponibilité et de votre profil de risque.
LE FIL DIRECTEUR
1Objectif
2Horizon
3Risque
4Fiscalité
5Disponibilité
6Solution
Et jamais l’inverse.
Assurance-vie, PER et SCPI : compare-t-on vraiment la même chose ?
Non. L’assurance-vie et le PER sont des enveloppes pouvant accueillir différents supports d’investissement. Une SCPI est un placement immobilier collectif qui peut être détenu directement et, si le contrat le prévoit, comme unité de compte dans certaines enveloppes.
Avant toute chose, il faut corriger une confusion très fréquente. On oppose souvent l’assurance-vie, le PER et les SCPI comme s’il s’agissait de trois placements parfaitement comparables. Techniquement, ce n’est pas tout à fait le cas.
Qu’est-ce qu’une assurance-vie ?
L’assurance-vie est un contrat dans lequel il est possible d’investir sur différents supports. Selon les contrats, on peut notamment trouver un fonds en euros, des fonds obligataires, des fonds actions, des supports immobiliers, des ETF, des unités de compte diversifiées et parfois des SCPI.
L’assurance-vie n’est donc pas, à elle seule, une classe d’actifs. Deux personnes possédant chacune une assurance-vie peuvent avoir des investissements totalement différents. L’une peut détenir essentiellement du fonds en euros. L’autre peut être largement exposée aux marchés financiers. Et leur niveau de risque ne sera évidemment pas le même.
Qu’est-ce qu’un PER ?
Le Plan d’Épargne Retraite individuel est destiné principalement à constituer une épargne pour la retraite. Lui aussi peut contenir différents supports financiers. Selon le contrat, il est possible d’y trouver des fonds en euros, des unités de compte, des supports obligataires, actions ou immobiliers.
La différence essentielle avec l’assurance-vie ne tient donc pas uniquement aux investissements proposés. Elle tient surtout à son objectif retraite, à ses conditions de disponibilité et à son traitement fiscal.
Qu’est-ce qu’une SCPI ?
Une Société Civile de Placement Immobilier permet d’investir indirectement dans un patrimoine composé de biens immobiliers. La société de gestion collecte les capitaux des investisseurs et acquiert différents immeubles : bureaux, commerces, établissements de santé, logistique, hôtels, logements ou autres actifs selon la stratégie de la SCPI.
L’investisseur détient des parts de la société. Il ne possède donc pas personnellement un appartement ou un bureau déterminé. La SCPI gère le parc immobilier et peut distribuer aux associés une quote-part des revenus générés, après charges et selon ses résultats.
Cela permet d’accéder à l’immobilier sans avoir à gérer personnellement des locataires, des travaux ou des états des lieux. Mais attention : immobilier ne signifie pas absence de risque. La valeur des parts peut évoluer à la hausse comme à la baisse, les revenus ne sont pas garantis et la revente peut prendre du temps.
Peut-on détenir des SCPI dans une assurance-vie ou un PER ?
Selon les contrats et les supports proposés, des parts de SCPI peuvent être détenues directement ou proposées comme unités de compte dans certaines assurances-vie et certains PER. Toutes les SCPI ne sont pas accessibles dans toutes les enveloppes et les conditions de détention, de frais, de revenus et de liquidité diffèrent selon le contrat.
Autrement dit : on peut parfaitement posséder une assurance-vie ET des SCPI… à l’intérieur de cette assurance-vie.
Ce n’est donc pas toujours « assurance-vie OU SCPI ». La vraie réflexion porte davantage sur : Quelle enveloppe ? Quels supports ? Pour quel objectif ? Pendant combien de temps ? Avec quel niveau de risque ?
Nous commençons déjà à nous éloigner du classement simpliste du « meilleur placement ». Et c’est une très bonne chose.
Comment choisir un placement ? Les 7 questions à se poser avant d’investir
Le choix dépend d’abord de l’objectif, de l’horizon, du besoin de disponibilité, du niveau de risque acceptable, de la fiscalité, des revenus recherchés et de la composition du patrimoine existant. Le produit vient après cette analyse.
Avant de parler d’assurance-vie, de PER ou de SCPI, il faut regarder votre situation. Voici les questions que je considère comme essentielles.
1. Pourquoi placez-vous cet argent ?
Cela semble évident. Pourtant, beaucoup de personnes savent combien elles souhaitent investir sans réellement avoir défini pourquoi.
« Je veux placer 50 000 €. » Très bien. Mais dans quel but ? Pour préparer votre retraite ? Financer les études des enfants ? Obtenir des revenus complémentaires ? Préparer une transmission ? Constituer un capital ? Financer un projet dans dix ans ? Diversifier votre patrimoine ? Réduire votre fiscalité ? Protéger votre conjoint ? Simplement éviter de laisser trop d’argent sur un compte courant ?
La réponse change complètement la stratégie. Un capital destiné à financer une résidence principale dans trois ans ne devrait pas être traité comme un capital destiné à préparer une retraite dans vingt ans.
2. Dans combien de temps aurez-vous besoin de cet argent ?
C’est l’horizon d’investissement. Il est déterminant. Si vous pensez avoir besoin de votre argent dans un avenir proche, certaines solutions seront beaucoup moins adaptées. À l’inverse, lorsque l’horizon est long, il devient possible d’envisager davantage de diversification et d’accepter certaines fluctuations.
Il faut distinguer l’argent disponible immédiatement, l’épargne de moyen terme, le capital destiné à des projets lointains, l’épargne retraite et le patrimoine destiné à être transmis. Mélanger toutes ces poches conduit souvent à de mauvaises décisions.
3. Disposez-vous déjà d’une épargne de précaution ?
Avant d’immobiliser ou d’investir une partie importante de son patrimoine, mieux vaut généralement disposer d’une réserve suffisamment accessible pour absorber les imprévus.
Une chaudière ne demande malheureusement jamais si votre argent est bloqué sur un PER avant de tomber en panne. Même chose pour une voiture, un changement professionnel ou une dépense familiale imprévue.
L’épargne de précaution est donc la première ligne de défense. Le montant approprié dépend évidemment du niveau de dépenses, de la stabilité des revenus, de la situation professionnelle et familiale. Il n’existe pas de chiffre magique valable pour tout le monde.
4. Quel niveau de risque êtes-vous réellement prêt à accepter ?
Le risque ne se mesure pas uniquement en répondant : « Oui, je peux accepter une baisse. » Il faut distinguer votre capacité financière à subir une baisse et votre capacité psychologique à la supporter.
Ce n’est pas toujours la même chose. Voir un placement de 100 000 € temporairement valorisé 85 000 € est beaucoup plus facile dans un questionnaire que dans la vraie vie.
Une stratégie patrimoniale doit donc tenir compte du risque de perte en capital, de la volatilité, de l’horizon de placement, de la liquidité, de votre expérience, de vos connaissances financières et de votre réaction probable face aux fluctuations.
5. Quelle est votre fiscalité ?
La fiscalité compte. Mais elle ne doit jamais être le seul pilote. C’est particulièrement important pour le PER.
Une personne fortement imposée peut avoir intérêt à étudier la déduction fiscale des versements. Mais investir uniquement pour réduire son impôt sans réfléchir à la disponibilité future de l’argent, à la fiscalité de sortie et aux objectifs patrimoniaux revient à regarder seulement la moitié du film.
La fiscalité doit servir la stratégie. Pas l’inverse.
6. Recherchez-vous du capital ou des revenus ?
Vous pouvez poursuivre deux objectifs très différents : faire grossir progressivement un capital ou obtenir des revenus complémentaires.
Dans le premier cas, on s’intéressera notamment à la capitalisation et à l’horizon. Dans le second, il faudra analyser le rendement potentiel, mais également la fiscalité des revenus, leur régularité, le risque et la pérennité de la source de revenus.
Un rendement annoncé ne constitue jamais, à lui seul, une stratégie patrimoniale.
7. Comment votre patrimoine est-il déjà réparti ?
C’est l’un des points les plus oubliés. Prenons deux personnes disposant chacune de 100 000 € à investir. La première est locataire et possède essentiellement des liquidités. La seconde détient sa résidence principale, deux appartements locatifs et une résidence secondaire.
Leur proposer exactement la même allocation immobilière n’aurait pas beaucoup de sens.
Un placement ne s’analyse jamais tout seul. Il s’analyse dans un patrimoine global. C’est ce principe qui permet de comprendre pourquoi une excellente solution prise isolément peut devenir une mauvaise décision lorsqu’elle déséquilibre le reste.
Assurance-vie : dans quels cas peut-elle être adaptée ?
L’assurance-vie peut servir à épargner, investir à moyen ou long terme, préparer des projets ou la retraite et organiser une transmission. Sa disponibilité et son niveau de risque dépendent notamment des supports choisis et des conditions du contrat.
L’assurance-vie occupe une place particulière dans le patrimoine des Français. Et ce n’est pas uniquement parce qu’elle existe depuis longtemps. Sa force principale réside dans sa polyvalence.
Elle peut répondre à plusieurs objectifs : constituer progressivement une épargne, financer un projet à moyen ou long terme, préparer la retraite, rechercher un complément de revenus, organiser une transmission ou diversifier des investissements. Mais encore une fois : tout dépend de ce que l’on met à l’intérieur.
Fonds en euros ou unités de compte : quelle différence ?
Dans de nombreux contrats multisupports, l’épargne peut être répartie entre fonds en euros et unités de compte.
Le fonds en euros recherche prioritairement la sécurité. Le capital investi sur ce support est garanti par l’assureur selon les conditions du contrat ; l’AMF rappelle que, dans certains contrats, cette garantie peut s’entendre hors frais de gestion. Cette garantie du fonds en euros ne doit pas être confondue avec celle des unités de compte, dont la valeur peut évoluer à la hausse comme à la baisse.
Les unités de compte permettent d’accéder à différentes classes d’actifs : marchés actions, obligations, immobilier, fonds diversifiés ou autres supports proposés par le contrat. Leur capital n’est pas garanti : leur valeur peut progresser comme diminuer. Le niveau de risque d’une assurance-vie dépend donc largement de l’allocation retenue.
Dire « l’assurance-vie est sans risque » est faux. Mais dire « l’assurance-vie est risquée » est tout aussi incomplet. Il faut regarder les supports.
L’assurance-vie est-elle bloquée pendant 8 ans ?
Non. Un rachat partiel ou total est possible avant huit ans. Le seuil de huit ans concerne surtout le régime fiscal applicable aux gains lors des rachats ; il ne constitue pas une durée de blocage.
Non. C’est probablement l’une des idées reçues les plus tenaces en matière d’épargne.
L’argent placé sur une assurance-vie n’est pas bloqué pendant huit ans. Il est possible d’effectuer un rachat partiel ou total avant. Les huit ans correspondent surtout à un seuil important en matière de fiscalité.
Après huit ans, les gains compris dans les rachats peuvent notamment bénéficier, sous conditions, d’un abattement annuel sur leur part soumise à l’impôt sur le revenu. À ce jour, cet abattement est de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Il porte sur les gains et non sur le montant total retiré.
Il ne faut donc pas confondre disponibilité de l’argent et fiscalité de l’argent retiré. Ce sont deux choses différentes.
Comment fonctionne la fiscalité de l’assurance-vie ?
La fiscalité dépend notamment de la date des versements, de l’ancienneté du contrat, du montant des primes versées et de la situation du souscripteur.
Pour les primes versées depuis le 27 septembre 2017, la fiscalité des produits dépend notamment de l’ancienneté du contrat, du montant des primes versées sur l’ensemble des contrats concernés et de l’option fiscale retenue. Après huit ans, les gains compris dans les rachats bénéficient notamment d’un abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Au-delà de cet abattement, le taux d’impôt sur le revenu applicable aux produits issus des primes versées depuis le 27 septembre 2017 peut être de 7,5 % ou 12,8 % selon les seuils et la situation, auxquels s’ajoutent les prélèvements sociaux. Une option globale pour le barème progressif peut également être exercée selon les règles en vigueur.
Autre point fondamental : lorsque vous retirez de l’argent, la totalité de votre retrait n’est pas considérée comme un gain. Chaque rachat comprend une part correspondant au capital versé et une part correspondant aux produits générés. C’est cette dernière qui est concernée par l’imposition applicable.
La fiscalité de l’assurance-vie étant dépendante de nombreux paramètres, elle mérite d’être étudiée contrat par contrat lorsqu’un retrait significatif est envisagé.
Abattement annuel sur les gains compris dans les rachats, après huit ans, selon les conditions en vigueur.
Pourquoi l’assurance-vie est-elle utilisée pour la transmission ?
L’assurance-vie est également utilisée dans les stratégies de transmission. Elle permet de désigner un ou plusieurs bénéficiaires en cas de décès.
Son régime successoral dépend notamment de l’âge auquel les primes ont été versées, du montant des capitaux, du lien avec le bénéficiaire et de la rédaction de la clause bénéficiaire.
La clause bénéficiaire n’est pas un détail administratif à remplir rapidement avant de refermer le dossier. Elle peut avoir de véritables conséquences patrimoniales. Une clause standard peut être parfaitement adaptée dans certaines situations. Dans d’autres, elle mérite d’être personnalisée.
Pour quels objectifs l’assurance-vie peut-elle être étudiée ?
Elle peut notamment être étudiée lorsqu’une personne souhaite conserver une certaine disponibilité, investir progressivement, préparer plusieurs projets, diversifier son épargne, préparer sa retraite sans bloquer systématiquement les capitaux jusqu’à cette échéance ou organiser la transmission d’un capital.
Elle peut également être complémentaire d’un PER. Ce n’est donc pas nécessairement l’un ou l’autre.
PER : est-ce seulement un outil pour réduire ses impôts ?
Non. Le PER est d’abord une enveloppe d’épargne retraite de long terme. La déduction éventuelle des versements est un mécanisme fiscal à apprécier avec le plafond disponible, la fiscalité de sortie, l’horizon et le besoin de disponibilité.
Le Plan d’Épargne Retraite est parfois présenté avec un argument presque unique : « Vous versez et vous payez moins d’impôt. » C’est beaucoup trop simpliste.
Oui, le PER peut permettre de déduire certains versements volontaires du revenu imposable dans la limite du plafond disponible. Mais cette économie fiscale à l’entrée ne doit jamais faire oublier l’objectif retraite, la disponibilité limitée du capital, la fiscalité future, le niveau d’imposition actuel, le niveau d’imposition probable à la retraite et les supports d’investissement choisis.
Le PER n’est pas une baguette magique fiscale. C’est d’abord un outil patrimonial de long terme.
Comment fonctionne le PER ?
Le PER individuel permet de constituer une épargne de long terme avec une vocation principale : la retraite. À l’échéance, les droits issus des versements volontaires peuvent, selon les règles applicables, être liquidés en capital, en rente ou selon une combinaison des deux. La fiscalité dépend notamment de l’origine des sommes et du choix d’avoir déduit ou non les versements volontaires à l’entrée.
Le PER peut être alimenté par des versements volontaires. Les règles fiscales dépendent notamment du choix réalisé lors des versements : déduction ou absence de déduction.
Comment fonctionne la déduction fiscale du PER ?
Les versements volontaires peuvent, dans certaines limites, être déduits du revenu imposable. La première chose à comprendre est que déduction fiscale ne signifie pas réduction d’impôt du même montant.
Prenons un exemple volontairement simplifié. Une personne verse 5 000 € sur un PER et se trouve dans une tranche marginale d’imposition à 30 %. Si l’intégralité du versement ouvre droit à déduction et si cette déduction s’impute effectivement dans cette tranche, l’économie d’impôt théorique liée au versement peut atteindre environ 1 500 €. Avec une tranche à 11 %, l’effet serait nettement plus faible.
C’est pourquoi le PER est généralement davantage étudié lorsque la tranche marginale d’imposition est significative. Mais même avec une TMI élevée, la réflexion ne s’arrête pas là. Il faut analyser la suite.
Le PER permet-il vraiment de « ne pas payer l’impôt » ?
Non. Lorsque des versements volontaires ont été déduits du revenu imposable, la fiscalité de sortie doit être intégrée au raisonnement. En cas de sortie en capital, la part correspondant aux versements volontaires déduits est imposée au barème progressif de l’impôt sur le revenu, sans abattement de 10 %, tandis que la part correspondant aux gains suit le régime fiscal applicable aux produits. Il faut donc comparer l’avantage fiscal obtenu à l’entrée avec l’horizon de placement, les frais, les supports choisis et la fiscalité future. Le PER peut créer un intérêt fiscal ; il ne fait pas disparaître mécaniquement l’impôt.
On ne peut donc pas comparer uniquement : « Je verse 10 000 €, j’économise X € aujourd’hui. » Il faut comparer l’avantage obtenu à l’entrée, la durée d’investissement, les performances et les frais, la fiscalité applicable à la sortie et la situation fiscale à la retraite.
La logique patrimoniale consiste souvent à rechercher un différentiel favorable entre la fiscalité supportée aujourd’hui et celle qui pourrait exister plus tard. Mais elle doit être calculée. Pas supposée.
À retenir – PER
Une déduction fiscale n’est pas de l’argent gratuit : lorsqu’un versement PER est déduit à l’entrée, la fiscalité applicable à la sortie doit également être prise en compte.
Qu’est-ce qui a changé pour le PER en 2026 ?
Depuis le 1er janvier 2026, les versements effectués sur un PER après 70 ans ne sont plus déductibles du revenu imposable. Bercy indique également qu’à compter des versements 2026, les règles de report des plafonds non utilisés évoluent, avec une possibilité de mobilisation pouvant remonter jusqu’aux cinq années précédentes, sous réserve des dispositions transitoires — notamment pour certains plafonds antérieurs. En pratique, le plafond personnalisé figurant sur l’avis d’impôt reste la référence à vérifier avant tout calcul.
Voilà pourquoi il faut se méfier des tableaux trouvés sur Internet sans date de mise à jour. La fiscalité a la fâcheuse habitude de ne pas rester immobile simplement parce qu’un article de blog est bien référencé.
L’argent du PER est-il bloqué jusqu’à la retraite ?
En principe, l’épargne du PER est destinée à la retraite. Des cas de déblocage anticipé existent, notamment pour certains accidents de la vie et, pour les droits concernés, l’acquisition de la résidence principale. Le PER ne doit donc pas être assimilé à une épargne de précaution.
En principe, le PER est conçu comme une épargne de long terme destinée à la retraite. Mais des cas de déblocage anticipé existent.
Ils concernent notamment certaines situations graves de la vie : invalidité, décès du conjoint ou du partenaire de Pacs, expiration de certains droits au chômage, surendettement, cessation d’activité non salariée à la suite d’une liquidation judiciaire. L’acquisition de la résidence principale constitue également un motif permettant, sous conditions, de débloquer certaines sommes.
Cela ne signifie pas pour autant qu’il faut considérer le PER comme une épargne disponible. Un PER ne remplace pas un livret ou une réserve de précaution. Il doit être alimenté avec une épargne dont l’horizon est cohérent avec sa vocation retraite.
Dans quelles situations le PER peut-il être étudié ?
Il peut notamment être intéressant à étudier pour une personne disposant d’un horizon retraite suffisamment long, un contribuable dont la TMI rend la déduction fiscale pertinente, un travailleur indépendant, un cadre ou un dirigeant souhaitant organiser progressivement son épargne retraite, une personne disposant déjà d’une épargne de précaution suffisante, ou quelqu’un qui souhaite sanctuariser une partie de son capital pour la retraite.
Quand faut-il être particulièrement prudent avec le PER ?
Je serais beaucoup plus réservée lorsqu’une personne dispose de peu d’épargne disponible, envisage un projet important à moyen terme, pourrait avoir besoin du capital avant la retraite, recherche uniquement un gain fiscal immédiat, est faiblement imposée sans autre intérêt patrimonial identifié ou possède déjà une part très importante de son patrimoine immobilisée.
La meilleure économie d’impôt du monde perd rapidement son charme lorsqu’on a besoin de récupérer l’argent quelques années plus tard et que le cadre ne le permet pas.
SCPI : comment investir dans l’immobilier sans gérer soi-même un bien ?
En achetant des parts de SCPI, l’investisseur accède indirectement à un patrimoine immobilier géré par une société de gestion. Le capital et le rendement ne sont pas garantis, et la liquidité peut être limitée, surtout en détention directe.
Les SCPI séduisent notamment les personnes attirées par l’immobilier mais qui ne souhaitent pas nécessairement acheter un appartement en direct.
Le principe est relativement simple. Vous achetez des parts d’une société qui détient elle-même un patrimoine immobilier. La gestion est assurée par une société de gestion. Elle s’occupe notamment des acquisitions, de la recherche des locataires, de l’encaissement des loyers, des travaux, de l’arbitrage éventuel des immeubles et de la gestion administrative.
L’investisseur peut percevoir des distributions en fonction des résultats de la SCPI. On parle parfois de « pierre-papier ». L’expression est pratique. Mais le mot « pierre » ne doit pas faire oublier le mot « risque ».
Quels sont les intérêts potentiels des SCPI ?
Elles permettent d’accéder à l’immobilier avec un capital plus limité, de mutualiser les biens et les locataires, de déléguer la gestion et d’accéder à des typologies d’immobilier difficiles à acheter seul, notamment la santé, les bureaux, la logistique, les commerces, l’hôtellerie ou l’immobilier européen.
Pas de visite un samedi matin parce que le chauffe-eau du locataire a rendu l’âme. Pour certains investisseurs, ce simple argument vaut déjà quelques points. 😅
Quels sont les risques des SCPI ?
Une SCPI présente notamment un risque de perte en capital, de baisse des revenus distribués et de liquidité. En détention directe, la société de gestion ne garantit ni le rachat ni la revente des parts.
Ils doivent être clairement compris avant toute souscription.
Le capital n’est pas garanti
Le capital d’une SCPI n’est pas garanti. La valeur des parts peut baisser. L’immobilier n’évolue pas toujours à la hausse. Les ajustements de prix observés sur certaines SCPI ces dernières années l’ont rappelé très concrètement.
Les revenus ne sont pas garantis
Les distributions dépendent notamment des loyers encaissés, du taux d’occupation, des charges, du niveau des réserves, de la stratégie de gestion et de la conjoncture immobilière. Un rendement passé n’est jamais une promesse de rendement futur.
La liquidité peut être limitée
Une SCPI n’est pas un livret. Lorsque les parts sont détenues en direct, la revente dépend notamment de l’existence d’une contrepartie selon le fonctionnement du véhicule. Il peut donc exister un délai entre la décision de vendre et le remboursement effectif. Voilà pourquoi la SCPI doit être envisagée avec un horizon suffisamment long.
Les frais doivent être regardés
Souscription, gestion, cession, ainsi que les frais propres aux supports ou à l’enveloppe lorsqu’elle est détenue indirectement. Le rendement affiché n’est donc jamais le seul chiffre à regarder.
Attention – SCPI
Le capital et les revenus d’une SCPI ne sont pas garantis. La valeur des parts peut évoluer à la baisse et leur revente peut nécessiter un délai. Pour aller plus loin : la fiche de l’AMF sur les SCPI.
SCPI en direct ou via une assurance-vie : quelles différences ?
Les deux modes de détention n’ont pas exactement les mêmes caractéristiques.
En direct, l’investisseur détient directement les parts. Les revenus provenant de SCPI françaises sont généralement soumis au régime fiscal applicable aux revenus fonciers, selon la situation de l’investisseur et la composition des revenus. Lorsque la SCPI investit à l’étranger, le traitement fiscal peut être différent selon les pays et les conventions fiscales.
La détention directe peut également permettre d’envisager certaines stratégies comme le financement à crédit, le démembrement de propriété ou une organisation patrimoniale spécifique. Mais tout cela doit être étudié au cas par cas.
Dans une assurance-vie, lorsque le contrat le permet, la SCPI devient une unité de compte du contrat. Cela modifie notamment le mode de détention, la fiscalité des revenus et retraits, certaines conditions de liquidité, les frais et les modalités de perception ou de réinvestissement des revenus.
Toutes les SCPI ne sont pas accessibles dans toutes les assurances-vie. Et les conditions peuvent varier fortement entre contrats. Il ne suffit donc pas de demander : « Quelle est la meilleure SCPI ? » Il faut également se demander : « Comment vais-je la détenir ? »
Assurance-vie, PER ou SCPI : quelles différences en un coup d’œil ?
Objectif, disponibilité, horizon et risque
| Critère | Assurance-vie | PER | SCPI en direct |
|---|---|---|---|
| Objectif dominant | Épargne, projets, retraite, transmission | Préparation de la retraite | Exposition immobilière et revenus potentiels |
| Disponibilité | Rachats possibles selon le contrat | Épargne destinée à la retraite, sauf cas légaux de déblocage anticipé | Revente possible, mais liquidité non garantie en direct |
| Horizon | Moyen / long terme selon supports | Long terme | Généralement long terme |
| Capital garanti | Variable : fonds en euros garanti selon le contrat ; UC non garanties | Variable selon les supports ; UC non garanties | Non |
| Risque | Variable selon les supports | Variable selon les supports | Risque immobilier et perte en capital |
Fiscalité, transmission, revenus et gestion
| Critère | Assurance-vie | PER | SCPI en direct |
|---|---|---|---|
| Avantage fiscal à l’entrée | Pas de déduction générale des versements | Déduction possible des versements volontaires, dans les limites et conditions applicables | Pas de déduction générale à la souscription |
| Fiscalité pendant la détention | Pas d’IR sur les gains tant qu’il n’y a pas de rachat | Dépend du fonctionnement du PER | Revenus potentiellement fiscalisés chaque année |
| Fiscalité à la sortie | Dépend notamment de l’ancienneté et des versements | Dépend notamment de la déduction à l’entrée et du mode de sortie | Fiscalité applicable lors des revenus et éventuelles plus-values |
| Transmission | Cadre spécifique de l’assurance-vie | Dépend notamment de la nature du PER | Parts intégrées au patrimoine transmis |
| Revenus complémentaires | Possibles notamment par rachats programmés | Principalement à la retraite | Distributions potentielles |
| Gestion | Variable selon le mode de gestion choisi | Variable selon le contrat | Gestion immobilière déléguée |
| Liquidité | Rachats possibles ; délais et conditions du contrat | Limitée par la vocation retraite et les cas légaux | Risque de liquidité en détention directe |
← Faites glisser le tableau sur mobile →
Ce tableau permet de comparer. Mais il ne permet toujours pas, à lui seul, de choisir. Parce que le choix dépend surtout de votre objectif.
Assurance-vie, PER ou SCPI : quel placement regarder selon votre objectif ?
Il n’existe pas de gagnant universel. L’assurance-vie peut répondre à des objectifs de souplesse, d’investissement et de transmission ; le PER vise prioritairement la retraite ; la SCPI apporte une exposition immobilière. Leur pertinence dépend de la situation globale.
« Je veux garder mon argent disponible »
Le PER ne sera généralement pas la première enveloppe à privilégier pour cette partie du patrimoine. L’assurance-vie peut davantage entrer dans la réflexion, mais les supports choisis devront eux aussi être cohérents avec l’horizon.
Des unités de compte volatiles ne deviennent pas liquides sans risque simplement parce qu’elles se trouvent dans une assurance-vie. Pour les sommes pouvant être nécessaires rapidement, une épargne de précaution adaptée reste indispensable.
« Je veux préparer ma retraite »
Le PER mérite évidemment d’être étudié. Mais il n’est pas seul. Une assurance-vie peut également servir à préparer la retraite, notamment avec davantage de souplesse sur la disponibilité des capitaux. Les SCPI peuvent, dans certaines situations, participer à la recherche de revenus futurs.
La bonne approche peut donc consister à combiner plusieurs poches : une épargne disponible, une épargne long terme, éventuellement une enveloppe retraite et éventuellement des actifs destinés à générer des revenus.
Préparer sa retraite consiste rarement à trouver « le placement retraite ». C’est construire progressivement plusieurs sources de sécurité financière. Pour aller plus loin : préparer sa retraite à Avignon.
« Je veux payer moins d’impôt »
Ici, prudence. Le PER peut apporter un avantage fiscal à l’entrée lorsqu’il est utilisé dans une situation adaptée. Mais payer moins d’impôt n’est pas un objectif patrimonial suffisant.
La première question devrait être : « Qu’est-ce que je souhaite construire avec cette économie d’impôt ? » Si l’on immobilise 10 000 € pendant de nombreuses années uniquement pour économiser une fraction de cette somme en impôt, sans avoir besoin d’épargne retraite, le raisonnement mérite d’être repris depuis le début.
La fiscalité est un outil. Pas une destination. Voir aussi : réduire ses impôts sans faire n’importe quoi.
« Je veux des revenus complémentaires »
Les SCPI peuvent être envisagées pour rechercher des distributions potentielles. Mais il faut regarder le revenu net réellement disponible après fiscalité, frais, éventuel financement, évolution des distributions et risques.
L’assurance-vie peut également permettre d’organiser progressivement des rachats partiels. À la retraite, le PER peut lui aussi permettre des sorties en capital ou en rente selon les droits concernés. Il existe donc plusieurs façons de générer des compléments de revenus.
« Je veux transmettre »
L’assurance-vie mérite généralement une place importante dans l’analyse en raison de son cadre civil et fiscal spécifique. Mais la transmission ne se résume pas à ouvrir une assurance-vie.
Il faut également regarder le régime matrimonial, la composition de la famille, les bénéficiaires souhaités, les donations déjà réalisées, les autres actifs détenus, l’âge auquel les versements sont effectués et la rédaction de la clause bénéficiaire. Une stratégie de transmission est toujours globale.
« Je veux investir dans l’immobilier mais je ne veux pas de locataire »
Les SCPI répondent précisément à ce besoin. Elles permettent une exposition à l’immobilier sans gestion locative directe.
Mais cela ne signifie pas qu’elles doivent automatiquement représenter la totalité du capital à investir. Il faut regarder ce que vous possédez déjà. Si votre patrimoine est déjà très immobilier, rajouter encore de l’immobilier mérite réflexion.
Diversifier, ce n’est pas posséder cinq biens différents. C’est éviter qu’un seul type de risque domine tout votre patrimoine.
Faut-il vraiment choisir entre assurance-vie, PER et SCPI ?
Pas nécessairement. Plusieurs solutions peuvent coexister si elles répondent à des missions différentes : disponibilité, retraite, diversification, revenus complémentaires ou transmission.
C’est probablement le point le plus important de cet article.
Vous disposez de 100 000 €. Vous vous demandez : « Assurance-vie, PER ou SCPI ? » Pourquoi faudrait-il nécessairement verser les 100 000 € au même endroit ?
Imaginez que ces 100 000 € remplissent en réalité trois missions : 20 000 € doivent rester disponibles ; 30 000 € peuvent être destinés à préparer la retraite ; 50 000 € ont un horizon de quinze ans et peuvent servir à diversifier le patrimoine.
UN CAPITAL DE 100 000 €, TROIS MISSIONS
La question n’est alors plus : « Quel produit choisir pour 100 000 € ? » mais : « Quelle solution choisir pour chacune des missions de ces 100 000 € ? »
Voilà ce qu’est une allocation patrimoniale. Un même capital peut répondre à plusieurs objectifs. Et plusieurs solutions peuvent parfaitement cohabiter : assurance-vie et PER, assurance-vie et SCPI, PER et SCPI, ou les trois.
Le patrimoine n’est pas un concours avec une médaille d’or à la fin.
Comment raisonner selon sa situation ? 5 exemples concrets
Ces exemples sont volontairement généraux. Ils ne constituent évidemment pas des recommandations individuelles.
Profil 1 : 35 ans, projet immobilier dans trois ans
Cette personne souhaite acheter sa résidence principale. Elle possède une épargne, mais une grande partie sera nécessaire pour l’apport. Le besoin dominant est donc la disponibilité.
Immobiliser une part importante de cette somme sur un PER simplement pour obtenir une économie fiscale pourrait être incohérent. Même chose pour un investissement immobilier long terme peu liquide. Ici, l’horizon du projet doit primer sur la recherche de rendement.
Profil 2 : 45 ans, forte fiscalité et retraite à préparer
Cette personne dispose déjà d’une épargne de sécurité, possède un horizon retraite de plusieurs années, est significativement imposée et souhaite développer une épargne longue. Le PER peut alors entrer sérieusement dans l’analyse.
Mais cela ne signifie toujours pas qu’il faut y mettre toute l’épargne. Une assurance-vie peut maintenir une poche plus disponible. Une diversification immobilière peut également être étudiée si le patrimoine global le permet.
Profil 3 : 55 ans, patrimoine déjà très immobilier
Cette personne détient sa résidence principale et plusieurs biens locatifs. Elle dispose d’un nouveau capital à investir. Les SCPI peuvent être de bons investissements prises isolément. Mais est-il pertinent d’ajouter encore de l’immobilier à un patrimoine qui en contient déjà beaucoup ?
Peut-être. Peut-être pas. Tout dépend notamment des revenus, des dettes, de la retraite future, de la fiscalité, des objectifs et du niveau de diversification financière existant. La composition globale du patrimoine compte davantage que la qualité intrinsèque d’un produit.
Profil 4 : 60 ans, vente récente d’un bien immobilier
Une personne vient de recevoir un capital important après une vente. Elle a souvent un premier réflexe : « Il faut que je replace rapidement cet argent. » Pas nécessairement.
Il faut d’abord définir ce qui doit rester disponible, ce qui pourra servir à compléter la retraite, ce qui est destiné à la transmission, ce qui peut être investi à long terme et le niveau de risque acceptable.
Après une vente immobilière, la meilleure décision peut parfois être… de ne pas décider dans la précipitation. Un capital qui vient d’arriver sur le compte n’a pas besoin de repartir le lendemain.
Profil 5 : retraité recherchant un complément de revenus
Ici, l’objectif principal est différent. Le capital doit éventuellement participer au financement du train de vie. Le risque de devoir vendre un investissement au mauvais moment devient particulièrement important.
La réflexion peut donc porter simultanément sur les revenus potentiels, la disponibilité, le niveau de risque, la fiscalité, la transmission et l’espérance de vie du capital. Encore une fois, aucun produit ne répond automatiquement à toutes ces questions.
Quelles sont les 10 erreurs les plus fréquentes avant de choisir un placement ?
Erreur n°1 : choisir un PER uniquement pour payer moins d’impôt
Une économie fiscale ne suffit pas à rendre un investissement pertinent. Il faut regarder ce qui se passe avant, pendant et après.
Erreur n°2 : croire que l’assurance-vie est bloquée huit ans
Non. Les huit ans correspondent notamment à une étape fiscale importante. Pas à une interdiction de récupérer son argent.
Erreur n°3 : choisir une SCPI uniquement grâce à son taux de distribution
Un chiffre affiché une année ne permet pas d’évaluer seul la qualité d’un investissement. Il faut notamment analyser le patrimoine, les locataires, le taux d’occupation, l’endettement, la stratégie, les réserves, l’évolution de la valeur des parts, les frais et la liquidité.
Erreur n°4 : confondre l’enveloppe et les investissements
Une assurance-vie ou un PER ne sont pas « prudents » ou « dynamiques » par nature. Tout dépend en grande partie des supports choisis.
Erreur n°5 : mettre tout son capital sur une seule solution
Même excellente. La concentration crée du risque. La diversification doit toutefois avoir du sens : accumuler quinze fonds quasiment identiques n’est pas nécessairement diversifier.
Erreur n°6 : oublier les frais
Les frais ne sont pas toujours très sexy. Ils sont pourtant bien réels. Frais d’entrée, de gestion, de support, d’arbitrage, de souscription… Ils doivent être identifiés et compris.
Erreur n°7 : prendre les performances passées pour une promesse
Un excellent historique ne garantit rien. Les marchés changent. L’immobilier change. Les taux changent. L’économie change. Il faut donc regarder la stratégie d’investissement et les risques, pas seulement le rétroviseur.
Erreur n°8 : investir une épargne dont on pourrait avoir besoin
Un rendement théorique intéressant n’a aucune utilité si vous êtes contraint de vendre au mauvais moment. La disponibilité doit toujours être organisée avant l’investissement long terme.
Erreur n°9 : regarder le placement sans regarder le patrimoine
C’est comme décider d’acheter un canapé sans connaître la taille du salon. Il peut être magnifique. S’il prend toute la pièce, nous avons tout de même un problème. 😅
Erreur n°10 : commencer par le produit au lieu du projet
C’est la plus importante. On ne devrait pas commencer une stratégie patrimoniale par : « Quel PER ? » ou « Quelle SCPI ? » Mais par : « Qu’est-ce que cet argent doit me permettre de faire ? »
Comment je raisonne lorsqu’on me demande : « Assurance-vie, PER ou SCPI ? »
Je ne commence généralement pas par répondre. À la place, je commence par poser des questions.
Quel âge avez-vous ? Quelle est votre situation familiale ? Quels sont vos revenus ? Quels sont vos crédits ? Quelle épargne possédez-vous ? Quel est votre patrimoine immobilier ? Quels projets avez-vous dans deux ans ? Dans cinq ans ? À la retraite ? Quel niveau de revenus souhaitez-vous conserver plus tard ? Quel est votre niveau d’imposition ? Quelle baisse temporaire êtes-vous capable d’accepter sans perdre le sommeil ? Quelle part de votre patrimoine doit rester disponible ? Souhaitez-vous transmettre ?
Et seulement après, nous pouvons parler de solutions.
Parce qu’une préconisation patrimoniale sérieuse ne consiste pas à faire entrer une personne dans un produit. Elle consiste à trouver les outils capables de remplir ses objectifs.
La stratégie avant les outils. Toujours.
Assurance-vie, PER ou SCPI à Avignon : les règles sont-elles différentes ?
Les règles fiscales d’une assurance-vie ou d’un PER ne changent évidemment pas en traversant le pont d’Avignon. Et une SCPI reste une SCPI, que vous habitiez le Vaucluse, Paris ou Lille.
En revanche, la gestion de patrimoine reste profondément liée aux projets de vie. À Avignon et plus largement dans le Vaucluse, je rencontre des situations très différentes : salariés qui commencent à réfléchir à leur retraite ; indépendants souhaitant structurer leur épargne ; particuliers disposant d’un patrimoine immobilier important ; familles qui souhaitent organiser une transmission ; personnes ayant vendu un bien et se retrouvant avec un capital important à replacer ; futurs retraités qui découvrent l’écart entre leur revenu professionnel et leur pension future.
Le rôle du conseil en gestion de patrimoine n’est pas de déterminer quel produit est « le meilleur » dans l’absolu. Il consiste à mettre en cohérence votre patrimoine d’aujourd’hui, vos projets de demain et les solutions disponibles pour y parvenir. Ce conseil s’exerce dans le cadre des obligations du CIF envers son client.
FAQ : assurance-vie, PER ou SCPI — les questions les plus fréquentes
Assurance-vie, PER ou SCPI : les comparaisons
Assurance-vie ou PER : lequel choisir ?
L’assurance-vie offre généralement davantage de souplesse dans la disponibilité de l’épargne, tandis que le PER est principalement destiné à la retraite et peut offrir un avantage fiscal lors des versements lorsqu’ils sont déduits du revenu imposable. Les deux enveloppes peuvent être complémentaires.
PER ou SCPI : quelle différence ?
Le PER est une enveloppe d’épargne retraite. Une SCPI est un investissement immobilier. Il est donc possible, selon certains contrats, de retrouver une exposition immobilière ou éventuellement des SCPI au sein même d’un PER.
Assurance-vie ou SCPI : lequel est le plus rentable ?
Il est impossible de répondre sérieusement à cette question sans connaître les supports de l’assurance-vie, la SCPI étudiée, l’horizon, les frais, la fiscalité et le risque. Une assurance-vie n’a pas un rendement unique. Une SCPI non plus. Et une performance potentielle plus élevée s’accompagne généralement de risques qu’il faut analyser.
Cumuler plusieurs contrats
Peut-on avoir une assurance-vie et un PER ?
Oui. Il est même fréquent que les deux soient utilisés pour des objectifs complémentaires : assurance-vie pour davantage de souplesse ; PER pour une poche spécifiquement orientée vers la retraite.
Peut-on avoir plusieurs assurances-vie ?
Oui. Une même personne peut détenir plusieurs contrats. Cela peut permettre d’accéder à différentes offres, différents supports ou différentes stratégies.
Peut-on avoir plusieurs PER ?
Oui. Il est possible de détenir plusieurs PER, même si la multiplication des contrats n’est pas nécessairement utile. La cohérence globale, les frais et les supports disponibles doivent être pris en compte.
Les SCPI dans une enveloppe
Peut-on investir en SCPI dans une assurance-vie ?
Certains contrats d’assurance-vie proposent des SCPI parmi leurs unités de compte. Toutes les SCPI ne sont pas accessibles et les conditions varient selon les contrats.
Peut-on investir en SCPI dans un PER ?
Certains PER donnent accès à des supports immobiliers, éventuellement à certaines SCPI selon les contrats. Il faut vérifier l’offre disponible et ses conditions.
Risques et disponibilité
Peut-on perdre de l’argent avec une assurance-vie ?
Oui, lorsque l’épargne est investie sur des unités de compte dont le capital n’est pas garanti. Le risque dépend donc des supports détenus.
Peut-on perdre de l’argent avec des SCPI ?
Oui. Le capital n’est pas garanti. La valeur des parts peut baisser et les revenus distribués peuvent évoluer.
L’assurance-vie est-elle bloquée huit ans ?
Non. Il est possible d’effectuer des rachats avant huit ans. Les huit ans correspondent principalement à une étape importante dans le régime fiscal du contrat.
Peut-on récupérer un PER avant la retraite ?
Dans certains cas prévus par la réglementation, oui. Il existe notamment des possibilités de déblocage pour certains accidents de la vie ainsi que, sous conditions, pour l’acquisition de la résidence principale. Le PER doit malgré tout être considéré comme une épargne destinée principalement à la retraite.
Quel placement choisir ?
Quel placement choisir après 50 ans ?
L’âge seul ne suffit pas. À 50 ans, deux personnes peuvent avoir des revenus différents, une retraite future différente, des patrimoines différents, des enfants ou non, un projet immobilier ou non, et des niveaux de risque totalement différents. Le placement doit être choisi à partir de l’ensemble de ces éléments.
Quel placement choisir pour préparer sa retraite ?
Plusieurs solutions peuvent être combinées. PER, assurance-vie, immobilier, SCPI ou autres investissements peuvent jouer différents rôles. L’objectif est de construire progressivement des ressources adaptées à la retraite, pas de trouver un produit unique.
Quel placement choisir avec 50 000 € ou 100 000 € ?
Le montant disponible ne suffit pas à répondre. Il faut connaître votre épargne existante, vos projets, votre patrimoine, votre fiscalité, votre horizon, votre tolérance au risque et votre besoin de disponibilité. Deux personnes disposant de 100 000 € peuvent donc avoir besoin de stratégies totalement différentes.
Revenus, liquidité et meilleur placement
Les revenus des SCPI sont-ils garantis ?
Non. Les revenus distribués par une SCPI dépendent notamment des loyers encaissés, du taux d’occupation, des charges et de la stratégie de gestion. Ni le rendement ni le capital investi ne sont garantis.
Où placer son argent quand on veut à la fois disponibilité et retraite ?
Il peut être pertinent de raisonner par poches plutôt que de chercher un produit unique : une partie disponible pour les besoins de court terme, une partie investie à moyen ou long terme et, si la situation le justifie, une poche spécifiquement destinée à la retraite.
Quel est le meilleur placement en 2026 ?
Il n’existe pas de meilleur placement universel en 2026. Un placement pertinent dépend de l’objectif, de l’horizon, du risque acceptable, de la fiscalité, de la disponibilité nécessaire, des frais et du patrimoine déjà constitué.
Assurance-vie ou SCPI : laquelle est la plus liquide ?
Une assurance-vie permet généralement des rachats selon les conditions du contrat. Une SCPI détenue en direct peut être beaucoup moins liquide : la société de gestion ne garantit pas la revente des parts. Une SCPI détenue via une assurance-vie relève, elle, des modalités contractuelles de l’assureur.
Le bon usage de chaque solution
PER ou SCPI : lequel choisir pour préparer sa retraite ?
Le PER et la SCPI ne répondent pas à la même logique. Le PER est une enveloppe retraite ; la SCPI est un actif immobilier pouvant rechercher des revenus et une diversification. Ils peuvent parfois être complémentaires, mais le choix dépend notamment de la fiscalité, de l’horizon, de la liquidité recherchée et du patrimoine déjà détenu.
Assurance-vie ou PER : lequel est le plus disponible ?
L’assurance-vie est généralement plus souple : des rachats sont possibles à tout moment, sous réserve des délais et conditions du contrat. Le PER est, par principe, destiné à la retraite et ne peut être débloqué avant cette échéance que dans les cas prévus par la loi.
Conclusion : le meilleur placement est celui qui correspond à votre vie
Assurance-vie, PER ou SCPI ? Si vous attendiez que je désigne un vainqueur, je vais probablement vous décevoir. Il n’y en a pas.
Un excellent PER souscrit par quelqu’un qui aura besoin de son argent dans trois ans peut devenir une mauvaise décision. Une excellente SCPI dans un patrimoine déjà presque exclusivement immobilier peut déséquilibrer davantage celui-ci. Une très bonne assurance-vie avec des supports inadaptés au profil de l’épargnant ne constitue pas davantage une bonne stratégie.
Un produit ne devient pertinent que lorsqu’on lui donne une mission.
Et cette mission dépend de vous : votre âge, votre famille, vos revenus, vos projets, votre fiscalité, votre patrimoine, votre retraite, vos besoins de revenus, votre rapport au risque et votre besoin de disponibilité.
C’est pour cela que la gestion de patrimoine commence toujours par une analyse. Pas par un catalogue de placements.
Parce qu’au fond, le patrimoine ne consiste pas à collectionner des produits financiers. Il consiste à organiser son argent pour qu’il serve réellement ses projets.
À propos de l’autrice
Emmanuelle Le Clanche est consultante patrimoniale et conseillère en investissements financiers (CIF) à Avignon. Elle accompagne les particuliers, les indépendants, les professions libérales et les dirigeants sur les sujets de préparation de la retraite, d’épargne, d’investissement, d’immobilier, de protection et de transmission.
Son approche repose sur une idée simple : la gestion de patrimoine ne doit pas être réservée aux personnes déjà fortunées. Elle doit permettre de comprendre ses choix et d’utiliser efficacement les moyens dont on dispose. Autrement dit : de la gestion de fortune pour les gens non fortunés.
Dans le cadre de son activité de CIF, le conseil en investissement est fourni sur une base non indépendante au sens réglementaire. La rémunération peut notamment inclure des commissions versées par les producteurs ou distributeurs des solutions, selon les modalités présentées dans la documentation réglementaire remise au client.
Mention réglementaire
Les informations présentées dans cet article sont fournies à titre pédagogique et général. Elles ne constituent ni un conseil personnalisé en investissement, ni une recommandation d’achat, de vente ou de souscription, ni une promesse de performance.
La pertinence d’une solution dépend notamment de la situation financière et patrimoniale, des connaissances et de l’expérience, des objectifs, de l’horizon d’investissement, de la capacité à subir des pertes, de la tolérance au risque, du besoin de disponibilité et, le cas échéant, des préférences de durabilité de chaque investisseur. Les performances passées ne préjugent pas des performances futures.
Les unités de compte et les parts de SCPI présentent un risque de perte en capital ; les revenus et le rendement des SCPI ne sont pas garantis et leur liquidité peut être limitée. La fiscalité dépend de la situation individuelle et de la réglementation en vigueur, susceptible d’évoluer.
Le conseil en investissement est fourni sur une base non indépendante et la rémunération peut comprendre des commissions versées par des partenaires ou producteurs, selon les informations réglementaires communiquées au client.