
Comment réduire ses impôts sans faire n’importe quoi ?
- Par Emmanuelle Le Clanche, conseillère en investissements financiers (CIF) à Avignon
- Publié le 24 septembre 2026
- Mis à jour le 24 septembre 2026
Tous les ans, c’est un peu la même histoire. L’avis d’impôt arrive et, avec lui, cette petite phrase : « Je paie trop d’impôts. Il faut que je défiscalise. »
Je comprends. Personne n’ouvre son avis d’imposition en se disant : « Chouette, quelle belle occasion de contribuer ! »
Mais il existe une différence importante entre payer moins d’impôts et faire une bonne opération patrimoniale. Et c’est précisément là que les ennuis peuvent commencer.
Parce qu’en matière de défiscalisation, on peut parfaitement obtenir une économie d’impôt… tout en réalisant une opération qui coûte davantage en frais, en perte de valeur, en manque de liquidité ou en risque pris.
La stratégie avant la fiscalité
Le mot « réduction d’impôt » a quelque chose de magique. On regarde spontanément ce que l’on va économiser et beaucoup moins ce que l’on va devoir investir, pendant combien de temps l’argent sera immobilisé, quels frais seront prélevés, quel risque sera supporté et ce qu’il restera réellement au bout de plusieurs années.
Pourtant, une règle devrait toujours passer avant toutes les autres : on ne construit pas une stratégie patrimoniale autour d’une réduction d’impôt. On commence par ses objectifs, sa situation, ses projets et son patrimoine. Ensuite seulement, on regarde si l’on peut optimiser intelligemment la fiscalité.
Dans ce guide, je vais donc vous expliquer comment réduire légalement vos impôts, quelles grandes familles de solutions existent, comment les comparer et surtout quels pièges éviter. Parce que payer moins d’impôt, oui. S’appauvrir pour y arriver, beaucoup moins.
Ma philosophie
On ne réalise jamais un investissement uniquement pour payer moins d’impôt. La stratégie patrimoniale vient avant l’avantage fiscal.
Comment réduire ses impôts légalement ?
En France, il est possible de réduire légalement son impôt en utilisant les mécanismes prévus par la loi : déductions du revenu, réductions ou crédits d’impôt, épargne retraite et certains investissements. La bonne méthode consiste d’abord à vérifier sa situation fiscale, puis à choisir uniquement les dispositifs cohérents avec ses objectifs patrimoniaux.
Autrement dit, utiliser un dispositif fiscal prévu par la loi n’est pas frauder. L’optimisation fiscale consiste à utiliser les règles existantes dans le respect de leurs conditions. La fraude fiscale, au contraire, suppose notamment de dissimuler volontairement des revenus, de créer de fausses charges ou de fournir des informations inexactes pour échapper à l’impôt.
Par ailleurs, il existe des mécanismes anti-abus qui permettent à l’administration de remettre en cause certaines opérations lorsque les textes sont détournés de leur objet. Pour un particulier qui souhaite simplement organiser son patrimoine, l’idée est beaucoup plus simple : payer l’impôt que l’on doit, mais pas davantage.
Enfin, avant même de souscrire un produit ou d’acheter un bien, il faut commencer par comprendre ce que l’on paie réellement et pourquoi on le paie.
Quelle différence entre déduction, réduction et crédit d’impôt ?
Une déduction diminue le revenu imposable ; une réduction diminue directement l’impôt calculé ; un crédit d’impôt diminue l’impôt et peut, selon le dispositif, être restitué lorsqu’il dépasse l’impôt dû. Il ne faut pas confondre ces mécanismes car ils ne produisent pas le même effet.
La déduction fiscale diminue le revenu imposable
Une déduction vient diminuer la base qui sert au calcul de l’impôt. C’est notamment le mécanisme qui peut s’appliquer aux versements volontaires sur un Plan d’épargne retraite (PER), dans la limite du plafond disponible et lorsque le contribuable choisit la déduction.
Exemple volontairement simplifié : une personne dispose de 60 000 € de revenu imposable et verse 5 000 € déductibles sur un PER. Si elle remplit les conditions, la déduction peut diminuer sa base imposable de 5 000 €. L’économie réelle dépend notamment de sa tranche marginale d’imposition et de la situation du foyer.
La réduction d’impôt diminue directement l’impôt
Une réduction intervient après le calcul de l’impôt. Si l’impôt dû est de 5 000 € et qu’une réduction de 1 500 € est applicable, cette réduction peut ramener l’impôt, toutes choses égales par ailleurs, à 3 500 €. Lorsque la réduction dépasse l’impôt dû, l’administration ne rembourse pas nécessairement l’excédent : tout dépend du dispositif et des éventuelles règles de report.
Le crédit d’impôt peut donner lieu à restitution
Le crédit d’impôt vient lui aussi diminuer l’impôt. Sa différence principale est qu’il peut, dans les conditions du dispositif, donner lieu à restitution lorsque son montant dépasse l’impôt dû. C’est notamment le cas de certains crédits liés à l’emploi à domicile ou à la garde d’un jeune enfant.
À retenir
Deux dispositifs affichant le même “pourcentage fiscal” peuvent avoir des effets très différents. Avant de comparer des solutions, demandez toujours : déduction, réduction ou crédit d’impôt ?
Avant de défiscaliser, faut-il d’abord comprendre son impôt ?
Oui. Le premier travail consiste à identifier l’origine de l’impôt : salaires, pensions, revenus professionnels, revenus fonciers, placements, plus-values ou revenus exceptionnels. Une solution pertinente pour un salarié fortement imposé n’est pas forcément adaptée à un propriétaire bailleur ou à une personne proche de la retraite.
En effet, votre fiscalité peut provenir de plusieurs sources : revenus professionnels, pensions, revenus fonciers, revenus de capitaux, plus-values ou événements exceptionnels. Pour certains patrimoines, l’IFI peut également entrer dans la réflexion, mais il répond à une logique différente de l’impôt sur le revenu.
Taux de prélèvement à la source et tranche marginale : est-ce la même chose ?
Non. Le taux de prélèvement à la source sert à collecter l’impôt au fil de l’année. La tranche marginale d’imposition, ou TMI, correspond au taux appliqué à la fraction la plus élevée du revenu soumise au barème progressif.
Pour l’imposition en 2026 des revenus 2025, le barème comporte des tranches à 0 %, 11 %, 30 %, 41 % et 45 %. Être dans une tranche à 30 % ne signifie pas que l’administration impose tous les revenus à 30 % : chaque fraction relève de sa tranche. Cette nuance est essentielle lorsque l’on évalue l’intérêt d’une déduction fiscale, notamment avec un PER.
Quelles solutions existent pour réduire ses impôts ?
Les principales familles de solutions sont : vérifier les charges et avantages déjà applicables, utiliser certains crédits ou réductions liés aux dépenses de la vie courante, orienter une épargne vers des dispositifs comme le PER, agir sur la fiscalité immobilière et, pour certains profils, envisager des investissements ouvrant droit à un avantage fiscal. Toutes ne conviennent pas à tous les contribuables.
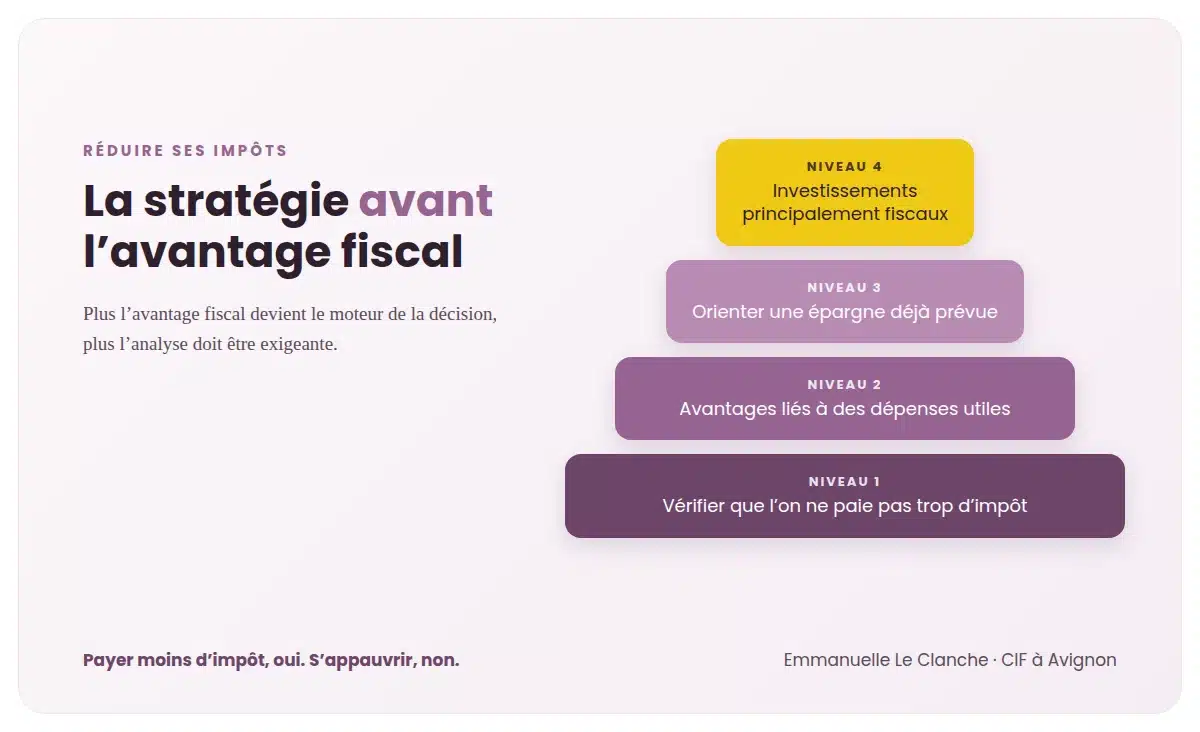
C’est pourquoi le meilleur moyen de ne pas se tromper est de respecter un ordre. Plus l’avantage fiscal devient le moteur de la décision, plus l’analyse doit être exigeante.
LES 4 NIVEAUX, DANS L’ORDRE
Quatrième niveau · Envisager seulement ensuite les investissements principalement motivés par un avantage fiscal.
Troisième niveau · Orienter intelligemment une épargne que l’on avait déjà l’intention de constituer.
Deuxième niveau · Utiliser les avantages fiscaux liés à des dépenses réellement utiles.
Premier niveau · Vérifier que l’on ne paie pas plus d’impôt que nécessaire.
« Plus l’avantage fiscal devient le moteur de la décision, plus l’analyse doit être exigeante. »
Peut-on réduire ses impôts sans investir ?
Oui. Avant tout placement, il faut vérifier les charges déductibles, les frais professionnels, la situation familiale et les crédits ou réductions liés à des dépenses déjà supportées. Réduire son impôt ne suppose donc pas forcément de souscrire un produit financier ou d’acheter un bien immobilier.
Vérifier sa déclaration et les charges déjà supportées
Selon la situation du foyer, plusieurs éléments peuvent avoir un effet fiscal : frais réels professionnels, certaines pensions alimentaires, emploi à domicile, garde d’enfants, dons, certaines dépenses liées à la dépendance, situation familiale ou rattachement d’un enfant majeur. Il ne s’agit évidemment pas “d’inventer” des charges, mais de vérifier que les règles auxquelles le foyer a droit sont correctement appliquées.
Frais réels ou abattement forfaitaire ?
Pour les salariés, un abattement forfaitaire pour frais professionnels s’applique en principe automatiquement. L’option pour les frais réels peut être étudiée lorsque les dépenses professionnelles réellement supportées et justifiables sont supérieures à cet abattement. Comme toujours : l’existence d’une option ne signifie pas qu’elle est systématiquement plus avantageuse.
Quels crédits et réductions d’impôt sont liés aux dépenses de la vie quotidienne ?
Parmi les mécanismes les plus courants figurent notamment l’emploi à domicile, la garde de jeunes enfants et les dons à des organismes éligibles. Ils doivent être regardés comme l’accompagnement fiscal d’une dépense ou d’un geste utile, pas comme une raison de dépenser davantage.
Emploi à domicile
En 2026, le crédit d’impôt pour l’emploi d’un salarié à domicile est égal à 50 % des dépenses effectivement supportées, dans les limites et sous les conditions prévues par les textes. Le plafond général de dépenses est de 12 000 €, avec des majorations possibles selon la composition du foyer et certaines situations particulières.
Autrement dit, le principe reste simple : si vous aviez de toute façon besoin de cette prestation, l’avantage fiscal peut réduire son coût réel. Il ne faut pas créer une dépense inutile uniquement pour obtenir un crédit d’impôt.
Garde des jeunes enfants
Les frais de garde hors du domicile d’un enfant de moins de six ans peuvent, sous conditions, ouvrir droit à un crédit d’impôt. Le calcul dépend des dépenses réellement supportées, après prise en compte des aides éventuelles et dans les limites applicables.
Dons
Les dons à certains organismes peuvent ouvrir droit à une réduction d’impôt dont le taux et les plafonds varient selon la nature de l’organisme et la période du don. Mais un don reste un don : l’avantage fiscal accompagne la générosité, il ne le transforme pas en placement rentable.
L’exemple qui évite un malentendu
Dépenser 100 € pour économiser 50 € ne vous a pas fait gagner 50 €. Vous avez dépensé 50 € nets. L’avantage fiscal améliore le coût d’une dépense utile ; il ne rend pas rentable une dépense inutile.
Le PER permet-il vraiment de réduire ses impôts ?
Oui, jusqu’à 70 ans, les versements volontaires sur un PER peuvent être déduits du revenu imposable dans la limite du plafond disponible, si le contribuable choisit cette déduction. L’intérêt dépend notamment de la TMI, de l’horizon retraite, des frais, du besoin de liquidité et de la fiscalité future. Depuis le 1er janvier 2026, les versements effectués à partir de 70 ans ne sont plus déductibles.
Comment fonctionne la déduction du PER en 2026 ?
Le plafond de déduction est calculé selon les règles fiscales applicables à chaque contribuable et figure sur l’avis d’impôt. Pour les versements réalisés en 2026, le plafond courant est notamment déterminé à partir des revenus professionnels 2025 et peut être complété par des plafonds non utilisés dans les conditions prévues par la loi.
La loi de finances pour 2026 a fait évoluer le mécanisme de report : les droits de plafond générés à partir de 2026 peuvent désormais être utilisés pendant cinq ans. Les droits des années antérieures restent soumis aux règles transitoires applicables. Cette évolution renforce l’intérêt de lire son plafond réel plutôt que de raisonner avec une règle générale ou une ancienne simulation.
Pourquoi la TMI compte-t-elle autant ?
Prenons par exemple un versement volontaire de 5 000 €, intégralement déductible, dans un exemple volontairement simplifié. Si ces 5 000 € diminuent une fraction de revenu située dans une TMI à 11 %, l’effet fiscal théorique est de l’ordre de 550 €. À 30 %, environ 1 500 €. Avec une TMI à 41 %, environ 2 050 €. Et à 45 %, environ 2 250 €. Le calcul réel dépend du foyer, du quotient familial et de la situation fiscale complète : ce ne sont donc pas des promesses d’économie, mais une illustration du mécanisme.
11 % de TMI≈ 550 €
30 % de TMI≈ 1 500 €
41 % de TMI≈ 2 050 €
45 % de TMI≈ 2 250 €
Effet fiscal théorique d’un versement déductible de 5 000 € selon la TMI — exemple volontairement simplifié, pas une promesse d’économie.
Le PER supprime-t-il l’impôt ?
Non. Lorsque les versements ont été déduits à l’entrée, la fiscalité de sortie doit être analysée. Le PER est un outil de retraite, avec des règles de disponibilité et une fiscalité qui varient selon l’origine des sommes et la forme de sortie. L’économie immédiate ne doit donc jamais être regardée isolément.
Quand le PER peut-il avoir du sens ?
- Lorsque la préparation de la retraite constitue un objectif réel.
- Si la personne dispose d’une épargne de précaution suffisante.
- Lorsque l’horizon d’investissement est cohérent avec le blocage de l’épargne retraite.
- Quand la TMI rend la déduction pertinente au regard de la fiscalité future.
- Lorsque le contrat, ses frais et ses supports d’investissement sont adaptés au profil du client.
Quand faut-il être prudent avec le PER ?
- Lorsque l’imposition est faible et que l’avantage immédiat est limité.
- Si des projets proches nécessitent de conserver de la liquidité.
- Lorsque l’épargne de précaution est insuffisante.
- Quand la retraite est très proche et que la stratégie de sortie n’a pas été étudiée.
- Lorsque l’unique argument est : « il faut verser avant décembre pour défiscaliser ».
Comment réduire la fiscalité de ses revenus immobiliers ?
La fiscalité immobilière peut être travaillée par le choix du régime d’imposition, la déduction des charges au réel, le déficit foncier et certains dispositifs locatifs. Mais la fiscalité ne remplace jamais l’analyse du bien : emplacement, prix, travaux, loyers, financement, vacance, charges et potentiel de revente restent prioritaires.
Microfoncier ou régime réel : que faut-il comparer ?
La location nue relève en principe des revenus fonciers. Selon le montant des revenus et la situation, le contribuable peut relever du microfoncier ou du régime réel. Le microfoncier apporte une simplicité de calcul avec un abattement forfaitaire lorsque ses conditions sont réunies ; le réel permet de déduire certaines charges effectivement supportées. Le bon choix dépend donc des chiffres réels, pas d’une préférence théorique.
Le déficit foncier peut-il réduire l’impôt ?
Oui, sous conditions. En droit commun, la part du déficit foncier provenant de charges déductibles autres que les intérêts d’emprunt peut être imputée sur le revenu global dans la limite annuelle de 10 700 €. L’excédent et la fraction provenant des intérêts d’emprunt suivent les règles de report sur les revenus fonciers des années suivantes. Le bénéfice de l’imputation sur le revenu global est assorti de conditions, notamment de maintien en location.
Le relèvement temporaire lié à certaines rénovations énergétiques concernait des dépenses répondant à des conditions précises et payées dans la période prévue par le texte ; il ne faut donc pas reprendre mécaniquement l’ancien plafond renforcé pour de nouveaux travaux 2026.
Et surtout : faire des travaux uniquement pour “fabriquer” du déficit n’a aucun sens. Les travaux doivent d’abord être utiles au bien : entretien, amélioration, rénovation, attractivité locative ou performance énergétique.
Quels dispositifs immobiliers sont réellement d’actualité en 2026 ?
En 2026, le Pinel n’est plus ouvert aux nouveaux investissements. Le Denormandie reste ouvert jusqu’au 31 décembre 2027 sous conditions. La loi de finances pour 2026 a aussi créé “Relance logement”, dit dispositif Jeanbrun, qui permet sous conditions une déduction liée à l’amortissement de certains logements loués nus. Ces dispositifs doivent être évalués comme des investissements immobiliers avant d’être évalués comme des outils fiscaux.
Pinel : peut-on encore investir en 2026 ?
Non pour une nouvelle acquisition au titre du dispositif : le Pinel a pris fin le 31 décembre 2024. Des contribuables continuent naturellement à bénéficier d’avantages liés à des opérations anciennes, mais il ne doit plus être présenté en 2026 comme un dispositif disponible pour un nouvel investissement.
Denormandie : est-il toujours ouvert ?
Oui. Le Denormandie reste ouvert aux opérations éligibles jusqu’au 31 décembre 2027. Il concerne certains investissements dans l’ancien avec travaux, dans des communes ou secteurs éligibles, avec notamment une condition tenant à la proportion de travaux et des engagements locatifs. Là encore, la réduction d’impôt ne doit jamais faire oublier le prix du bien, la qualité de l’emplacement, la demande locative et le scénario de revente.
Qu’est-ce que le dispositif Relance logement, ou “Jeanbrun” ?
Créé par la loi de finances pour 2026, Relance logement est un nouveau mécanisme destiné à l’investissement locatif non meublé en immeuble collectif. Il concerne notamment des logements neufs et, sous conditions, des logements anciens faisant l’objet d’importants travaux. Il permet de déduire des revenus fonciers une fraction du prix du logement au titre d’un mécanisme d’amortissement, en plus des charges admises, sous réserve de respecter les conditions du dispositif.
Le logement doit notamment être loué nu à titre de résidence principale pendant au moins neuf ans et respecter les conditions de loyers applicables. Le dispositif prévoit également des règles propres selon le niveau de loyer et la nature du logement. Une rupture des engagements peut conduire à une remise en cause de l’avantage fiscal.
C’est une nouveauté importante de 2026, mais cela ne change pas la philosophie : un mécanisme d’amortissement ne corrige ni un mauvais emplacement, ni un prix d’achat excessif, ni une vacance locative durable. Fiscalité et qualité immobilière doivent être analysées ensemble.
Investir à Avignon pour réduire ses impôts : est-ce une bonne idée ?
Cela peut avoir du sens uniquement si le projet immobilier est bon en lui-même et adapté au patrimoine de l’investisseur. À Avignon, le micro-emplacement, le prix au mètre carré, la demande locative, l’état du bâti ancien, les travaux et la revente comptent davantage que le seul avantage fiscal.
Certes, Avignon peut présenter des opportunités patrimoniales, mais “Avignon” n’est pas un emplacement. Entre un appartement ancien intra-muros, un logement étudiant, un bien résidentiel et une opération de rénovation lourde, les usages, les loyers, les coûts de travaux et les perspectives de revente diffèrent fortement.
La bonne séquence reste donc : est-ce un bon investissement immobilier ? Est-il adapté à ma situation ? Puis seulement : quel est son traitement fiscal ?
La location meublée permet-elle toujours de payer moins d’impôts ?
La location meublée peut bénéficier d’un traitement fiscal différent de la location nue, mais elle ne constitue pas une solution universelle. Les règles, notamment celles de la plus-value et des amortissements, ont évolué récemment. Le choix doit intégrer la fiscalité pendant la détention, la gestion, la réglementation locale, les charges et la fiscalité à la revente.
En effet, les revenus de location meublée relèvent en principe des bénéfices industriels et commerciaux. Au réel, les charges et amortissements peuvent influer sur le résultat imposable. Mais ce régime suppose aussi des obligations déclaratives et comptables et il faut désormais être particulièrement attentif à la fiscalité de sortie après les réformes récentes.
Bref, une stratégie immobilière ne se résume jamais à “meublé = pas d’impôt”. Cette formule est trop simple pour être fiable.
Quels investissements financiers peuvent ouvrir droit à un avantage fiscal ?
Certains investissements dans des PME, des FIP, FCPI, SOFICA ou d’autres véhicules spécialisés peuvent ouvrir droit à un avantage fiscal sous conditions. Ils comportent toutefois des risques spécifiques : perte en capital, illiquidité, durée de blocage, frais et parfois risque de reprise de l’avantage fiscal. Ils ne doivent représenter qu’une part cohérente d’un patrimoine diversifié.
Investir au capital de PME
Certains investissements au capital de petites et moyennes entreprises peuvent ouvrir droit à une réduction d’impôt lorsque toutes les conditions légales sont réunies. Mais financer une entreprise non cotée expose à un risque économique réel : le capital peut être partiellement ou totalement perdu et les titres peuvent être difficiles à revendre.
L’avantage fiscal n’est donc jamais assimilable à un rendement garanti. Il faut analyser le projet, la durée, le risque et la capacité du souscripteur à immobiliser la somme.
FIP et FCPI
Les FIP et FCPI investissent dans des entreprises non cotées selon des règles propres. L’AMF rappelle que le capital-investissement expose à un risque de perte de tout ou partie du capital. Les frais, l’illiquidité et la durée de détention doivent être compris avant la souscription.
SOFICA, outre-mer, forêt et solutions spécialisées
D’autres dispositifs peuvent être envisagés pour certains patrimoines : SOFICA, certains investissements ultramarins, investissements forestiers ou véhicules spécialisés. Leur technicité et leur risque justifient une analyse renforcée. Diversifier son patrimoine ne consiste pas à collectionner les niches fiscales comme des magnets sur un réfrigérateur.
Peut-on cumuler plusieurs avantages fiscaux ?
Oui, mais beaucoup de réductions et crédits d’impôt sont soumis au plafonnement global des avantages fiscaux. En 2026, le plafond de droit commun est de 10 000 € par foyer pour les avantages concernés, avec un plafond porté à 18 000 € dans certains cas, notamment pour des investissements outre-mer ou des SOFICA. Certains avantages, comme les dons, sont exclus de ce plafonnement global.
Le plafonnement global est un point souvent oublié. Un foyer peut déjà consommer une partie de son plafond via l’emploi à domicile, la garde d’enfants ou un investissement antérieur. Ajouter une nouvelle opération sans examiner l’ensemble peut conduire à surestimer l’avantage réellement utilisable.
À retenir
Une réduction d’impôt théorique n’est pas toujours une réduction d’impôt réellement utilisable. Il faut vérifier l’impôt dû, les avantages déjà utilisés, le plafonnement global et les règles propres au dispositif.
Pourquoi un avantage fiscal ne suffit-il jamais à justifier un investissement ?
Parce qu’une économie d’impôt n’est ni un rendement ni une garantie de récupérer son capital. Un investissement doit rester cohérent après prise en compte des frais, du risque, de la durée, de la liquidité, de la fiscalité future et de la valeur de sortie. Si l’opération n’a de sens qu’avec l’avantage fiscal, elle mérite d’être réexaminée.
Prenons par exemple un raisonnement classique : « J’investis 15 000 € et je réduis mon impôt de 3 000 €, donc je gagne 3 000 €. » Non. Vous avez investi 15 000 € et bénéficié d’un avantage fiscal de 3 000 €. Il faut donc encore savoir ce que deviendront les 15 000 € : seront-ils disponibles, bloqués, soumis à des frais, exposés aux marchés, investis dans une entreprise ou immobilisés dans un bien ?
L’AMF rappelle d’ailleurs que certains investissements de défiscalisation présentent des risques spécifiques, notamment de perte en capital, de durée de blocage et, selon les dispositifs, de remise en cause de l’avantage fiscal si les conditions ne sont pas respectées.
La question qui évite beaucoup de mauvaises décisions
« Est-ce que je réaliserais encore cet investissement s’il n’existait aucun avantage fiscal ? Si la réponse est non, il faut probablement reprendre le dossier depuis le début. »
Quelles sont les erreurs les plus fréquentes quand on veut payer moins d’impôts ?
Les erreurs les plus fréquentes sont de choisir un produit avant l’objectif, confondre économie d’impôt et rendement, immobiliser trop d’épargne, négliger les frais ou la sortie, oublier le plafonnement des niches fiscales et décider dans l’urgence en fin d’année.
1. Choisir le produit avant l’objectif
« Je veux un PER » ou « je veux faire du déficit foncier » n’est pas un objectif. La retraite, la création de revenus, la diversification ou la transmission en sont.
2. Immobiliser trop d’épargne
Une stratégie fiscale ne doit jamais supprimer l’épargne de précaution ni l’argent nécessaire à un projet proche.
3. Confondre économie d’impôt et rendement
Une réduction de 25 % ne signifie pas que le placement rapporte 25 %. Ce sont deux notions totalement différentes.
4. Oublier les frais
Frais d’entrée, frais de gestion, frais de souscription, coûts immobiliers, travaux et financement peuvent modifier fortement le résultat final.
5. Ne regarder que l’entrée
Le bon conseil anticipe aussi la sortie : liquidité, fiscalité, valeur de revente et délai de récupération du capital.
6. Ignorer la fiscalité future
Un avantage obtenu aujourd’hui peut s’accompagner d’une fiscalité lors du dénouement ou de la revente.
7. Sous-estimer le risque
Un avantage fiscal ne protège pas contre la baisse d’un support, la défaillance d’une entreprise ou une mauvaise opération immobilière.
8. Acheter de l’immobilier uniquement pour la réduction
Un mauvais appartement reste un mauvais appartement. Même avec une belle brochure et une jolie simulation.
9. Surestimer la valeur de revente
Les projections doivent tester plusieurs scénarios et ne pas supposer une hausse automatique.
10. Oublier le plafonnement global
Plusieurs avantages peuvent déjà consommer tout ou partie du plafond applicable.
11. Attendre décembre
La fiscalité n’est pas un calendrier de l’Avent. Décider dans l’urgence augmente le risque de choisir une solution uniquement parce qu’elle est encore “faisable avant le 31”.
12. Chercher “le meilleur placement défiscalisant”
Il n’existe pas. Il existe éventuellement une solution adaptée à une personne, à un moment donné, avec des objectifs et des contraintes précis.
À partir de quel niveau d’imposition faut-il agir ?
Il n’existe aucun seuil universel à partir duquel il faudrait “défiscaliser”. Le montant de l’impôt et la TMI sont seulement deux paramètres parmi d’autres. L’âge, les projets, la liquidité, le patrimoine, la retraite et le risque doivent être analysés avant toute décision.
TMI à 11 %
TMI à 11 %
TMI à 30 %
TMI à 30 %
TMI à 41 % ou 45 %
TMI à 41 % ou 45 %
Peu ou pas d’impôt
Peu ou pas d’impôt
Comment choisir la bonne solution selon sa situation ?
Il faut partir de l’objectif et de la contrainte dominante : retraite, revenus fonciers, prime exceptionnelle, besoin de liquidité, investissement long terme ou transmission. Deux personnes qui paient le même impôt peuvent avoir besoin de solutions totalement différentes.
Vous percevez des revenus fonciers importants
Commencez par le régime fiscal, les charges, les travaux, les déficits reportables, la rentabilité nette et la pertinence de conserver chaque bien. Ajouter un produit fiscal sans examiner le parc immobilier peut traiter le symptôme plutôt que la cause.
Vous approchez de la retraite
Il faut comparer l’économie immédiate avec la durée restante, les pensions futures, le besoin de liquidité, la fiscalité de sortie et les projets des premières années de retraite. Préparer sa retraite ne consiste pas seulement à accumuler de l’épargne : il faut préparer le moment où l’on commencera à l’utiliser.
Vous venez de recevoir une prime ou un revenu exceptionnel
Avant de s’engager sur dix ou quinze ans, il faut déterminer la nature fiscale du revenu, son caractère ponctuel ou durable et ce que vous souhaitez faire de l’argent. Une hausse ponctuelle de l’impôt ne justifie pas automatiquement un engagement patrimonial long.
Vous avez vendu un bien immobilier et disposez d’un capital
Le réflexe ne doit pas être de chercher immédiatement le dispositif qui réduit le plus l’impôt. Il faut d’abord déterminer la part à conserver disponible, les projets à financer, l’horizon, la retraite, les revenus complémentaires souhaités et le niveau de risque acceptable.
Quelles questions se poser avant un investissement de défiscalisation ?
Avant de souscrire, vérifiez l’impôt réellement dû, son origine, votre TMI, votre objectif, votre épargne de précaution, votre horizon, le risque, tous les frais, les conditions de sortie et la pertinence de l’opération sans avantage fiscal.
Ma check-list avant de signer
- Combien d’impôt vais-je réellement payer ?
- Pourquoi suis-je imposé : salaires, revenus fonciers, placements, plus-value ou revenu exceptionnel ?
- Quelle est ma tranche marginale d’imposition ?
- Quel est mon objectif patrimonial réel ?
- Quelle somme dois-je conserver disponible ?
- Quand aurai-je besoin de cet argent ?
- Quel risque puis-je réellement supporter ?
- Quels sont tous les frais, y compris ceux qui sont moins visibles ?
- Comment vais-je sortir de l’investissement et quelle sera la fiscalité à ce moment-là ?
- L’opération resterait-elle intéressante s’il n’existait aucun avantage fiscal ?
Pourquoi deux personnes qui paient le même impôt ne doivent-elles pas faire la même chose ?
Parce que l’impôt ne résume pas une situation patrimoniale. L’âge, la famille, le niveau d’épargne, l’endettement, la retraite, les revenus fonciers, les projets et la tolérance au risque peuvent conduire à des stratégies complètement différentes, même pour un montant d’impôt identique.
Imaginons trois foyers payant chacun 7 000 € d’impôt par an.
Le premier foyer
Un couple de 40 ans avec deux enfants, un crédit immobilier important et peu d’épargne disponible.
Le deuxième foyer
Une personne de 56 ans, fortement imposée, avec une épargne confortable mais une retraite insuffisamment préparée.
Le troisième foyer
Un propriétaire bailleur avec des revenus fonciers élevés et de lourds travaux à venir.
Même impôt. Trois stratégies potentiellement totalement différentes. Voilà pourquoi je me méfie des tableaux du type : « Vous payez entre 5 000 et 10 000 € d’impôt ? Faites ceci. » Un patrimoine n’est pas une ordonnance pré-imprimée.
Quel est le rôle d’une conseillère en gestion de patrimoine ?
Une conseillère en gestion de patrimoine replace la fiscalité dans l’ensemble de la situation : revenus, épargne, immobilier, retraite, objectifs, horizon, liquidité et risque. Lorsqu’un conseil en investissement financier est délivré, il doit respecter les obligations réglementaires de connaissance client, d’information, d’adéquation et de traçabilité.
Si la question est uniquement : « Où déclarer cette dépense ? », les sources officielles de l’administration fiscale sont souvent les plus appropriées. En revanche, lorsque la question devient : « Que dois-je faire de mon argent compte tenu de mes impôts, de ma retraite, de mon immobilier et de mes projets ? », on entre dans une problématique patrimoniale globale.
Le rôle du conseil est alors de relier les pièces du puzzle : situation familiale, revenus, fiscalité, placements, immobilier, endettement, retraite, transmission, horizon, connaissance financière, tolérance au risque, capacité à subir des pertes et besoin de liquidité.
En tant que CIF non indépendante rémunérée à la commission, la transparence sur le statut, les modes de rémunération, les éventuels liens avec les fournisseurs de produits et les risques fait partie du cadre de l’intervention. Le client doit disposer des informations réglementaires nécessaires avant toute décision.
Ma méthode
Un conseil sérieux ne commence donc pas par ouvrir un catalogue. Il commence par poser des questions. Beaucoup. Parfois au point que vous vous demanderez quand on va enfin parler placements. C’est plutôt bon signe.
Conseiller en gestion de patrimoine, expert-comptable, notaire ou avocat fiscaliste : qui fait quoi ?
Ces professionnels sont complémentaires. Le conseiller patrimonial coordonne la stratégie ; l’expert-comptable traite les sujets comptables et fiscaux relevant de sa mission ; le notaire intervient notamment sur les actes, le droit civil, l’immobilier et les successions ; l’avocat fiscaliste intervient sur les consultations juridiques et fiscales complexes ou les contentieux.
En définitive, le bon professionnel n’est pas celui qui prétend tout faire. C’est aussi celui qui sait identifier le moment où l’intervention d’un autre professionnel est nécessaire.
Comment reconnaître un conseil patrimonial sérieux ?
Un conseil sérieux explique le statut du professionnel, sa rémunération, les frais, les risques, la durée, la liquidité et les hypothèses utilisées. Il évite les promesses de rendement ou d’économie fiscale certaine et laisse au client le temps de comprendre la solution.
Les bons réflexes
- Vérifier le statut et les habilitations du professionnel, notamment via le registre ORIAS lorsqu’il intervient sous un statut réglementé.
- Demander comment le professionnel est rémunéré et quels liens existent avec les fournisseurs ou promoteurs présentés.
- Exiger une présentation claire des risques, des frais, de la durée et des conditions de sortie.
- Se méfier des scénarios trop parfaits et des hypothèses de revente optimistes.
- Refuser les discours reposant sur l’urgence ou sur la seule promesse de “payer moins d’impôt”.
Réduire ses impôts à Avignon : faut-il un accompagnement local ?
La fiscalité nationale est la même à Avignon qu’ailleurs en France. En revanche, l’immobilier, les projets et la composition du patrimoine ont une dimension locale. Un accompagnement à Avignon peut donc être pertinent pour intégrer la fiscalité à une stratégie patrimoniale globale, sans que la localisation remplace la qualité du conseil.
Certes, la connaissance du marché local peut être utile pour analyser un investissement immobilier, mais elle ne dispense jamais de comparer le prix, les loyers, les travaux, les charges, le financement et le potentiel de revente. La fiscalité reste une composante de la décision, pas son point de départ.
En résumé : dans quel ordre faut-il réduire ses impôts ?
Commencez par vérifier ce qui est déjà déductible ou créditable, puis utilisez les avantages liés à des dépenses utiles, ensuite orientez une épargne déjà prévue vers des solutions cohérentes, et seulement en dernier lieu envisagez les investissements principalement fiscaux.
Niveau 1 — Vérifier
Déclaration, charges, situation familiale, crédits et réductions déjà accessibles.
Niveau 2 — Utiliser les avantages liés à des dépenses utiles
Emploi à domicile, garde d’enfants, dons et autres dépenses éligibles selon la situation.
Niveau 3 — Orienter une épargne déjà prévue
Retraite, PER, immobilier, placements financiers et diversification. La fiscalité devient ici un critère parmi d’autres.
Niveau 4 — Envisager les investissements principalement fiscaux
PME, FIP, FCPI, SOFICA, dispositifs immobiliers spécifiques ou autres solutions techniques. Plus l’avantage fiscal est central, plus l’analyse doit être rigoureuse.
FAQ - Réduire ses impôts
Les principes
Comment réduire ses impôts légalement ?
Il est possible de réduire légalement son impôt en utilisant les mécanismes prévus par la loi : charges déductibles, crédits et réductions d’impôt, PER et certains investissements. La bonne méthode consiste d’abord à comprendre l’origine de son impôt et à vérifier les avantages déjà accessibles, puis à choisir uniquement les solutions cohérentes avec ses objectifs patrimoniaux.
Comment payer moins d’impôts sans investir ?
Il est parfois possible de réduire son impôt sans souscrire de placement : frais professionnels au réel lorsque l’option est avantageuse, certaines charges déductibles, emploi à domicile, garde d’enfants, dons ou règles liées à la situation familiale. Il faut utiliser uniquement les dispositifs correspondant à des dépenses ou situations réelles.
Quelle différence entre déduction, réduction et crédit d’impôt ?
Une déduction diminue le revenu imposable. Une réduction diminue directement l’impôt calculé. Un crédit d’impôt diminue également l’impôt mais peut, selon les règles du dispositif, être restitué lorsqu’il dépasse l’impôt dû. Les trois mécanismes ne produisent donc pas le même effet.
Le PER
Le PER permet-il vraiment de payer moins d’impôts ?
Jusqu’à 70 ans, les versements volontaires sur un PER peuvent, dans la limite du plafond disponible, être déduits du revenu imposable si le contribuable opte pour la déduction. L’intérêt dépend notamment de la TMI, de l’horizon retraite, du besoin de liquidité et de la fiscalité future. Depuis 2026, les versements effectués à partir de 70 ans ne sont plus déductibles.
Combien faut-il verser sur un PER pour réduire ses impôts ?
Il n’existe pas de montant universel. Le versement doit être calibré à partir du plafond de déduction, de la TMI, de la capacité d’épargne, des projets et de la stratégie retraite. Disposer d’un plafond fiscal important ne signifie pas qu’il faut l’utiliser intégralement.
Que change la loi de finances 2026 pour le PER ?
Depuis le 1er janvier 2026, les versements réalisés sur un PER à partir de 70 ans ne sont plus déductibles. Les droits de plafond générés à partir de 2026 bénéficient par ailleurs d’une durée de report portée à cinq ans, avec des règles transitoires pour les plafonds plus anciens.
L’immobilier
Quels dispositifs immobiliers permettent de réduire la fiscalité en 2026 ?
Le déficit foncier, le Denormandie et le nouveau dispositif Relance logement peuvent notamment entrer dans la réflexion sous conditions. Le Pinel n’est plus ouvert aux nouvelles opérations depuis fin 2024. La pertinence de l’investissement immobilier doit toujours être analysée avant son avantage fiscal.
Qu’est-ce que le dispositif Relance logement ou Jeanbrun ?
Créé par la loi de finances pour 2026, Relance logement est un mécanisme destiné à certains logements loués nus en immeuble collectif. Sous conditions de bien, de travaux, de loyer et de durée de location, il permet notamment de déduire des revenus fonciers une fraction du prix du logement via un mécanisme d’amortissement.
Le déficit foncier permet-il de réduire son revenu imposable ?
Sous conditions, la part du déficit foncier provenant de charges déductibles autres que les intérêts d’emprunt peut être imputée sur le revenu global dans la limite de droit commun de 10 700 € par an. Les intérêts d’emprunt et l’excédent suivent les règles de report sur les revenus fonciers.
Cumul et choix du placement
Peut-on cumuler plusieurs réductions d’impôt ?
Oui, mais une grande partie des crédits et réductions sont soumis au plafonnement global des avantages fiscaux. En 2026, le plafond de droit commun est de 10 000 € par foyer pour les avantages concernés et peut atteindre 18 000 € dans certains cas. Certains avantages, notamment les dons, sont exclus du plafonnement global.
Quel placement choisir pour réduire ses impôts ?
Il n’existe pas de “meilleur placement défiscalisant” universel. PER, PME, FIP, FCPI ou investissements immobiliers répondent à des objectifs, risques et horizons différents. Le choix doit être fait après analyse du patrimoine, de la liquidité, de la TMI, des frais et du risque.
Les risques de la défiscalisation
Est-il intéressant d’investir uniquement pour défiscaliser ?
Non. Une économie fiscale n’est ni un rendement ni une garantie de capital. Un investissement doit rester cohérent après prise en compte des frais, du risque, de la durée, de la liquidité, de la fiscalité future et de la valeur de sortie. S’il n’a de sens qu’avec l’avantage fiscal, il mérite d’être réexaminé.
Quels sont les risques d’un investissement défiscalisant ?
Selon le support, les risques peuvent inclure la perte partielle ou totale du capital, l’illiquidité, des frais élevés, une durée d’engagement longue, une mauvaise revente immobilière et, dans certains dispositifs, la remise en cause de l’avantage fiscal si les conditions ne sont pas respectées.
Quand agir et se faire accompagner ?
À partir de combien d’impôts faut-il défiscaliser ?
Il n’existe aucun seuil universel. Le montant de l’impôt et la TMI ne suffisent pas : l’âge, l’épargne disponible, la retraite, les revenus fonciers, les projets et le niveau de risque doivent être pris en compte. Il est parfois plus pertinent de ne pas rechercher d’avantage fiscal.
Pourquoi consulter un conseiller en gestion de patrimoine ?
Un conseiller en gestion de patrimoine peut être utile lorsque la question fiscale s’inscrit dans un sujet plus large : retraite, immobilier, placements, transmission, vente d’un bien ou diversification. L’objectif n’est alors pas seulement de payer moins d’impôts, mais de construire une stratégie cohérente dans son ensemble.
Réduire ses impôts, oui. Mais jamais au détriment de son patrimoine.
En somme, vouloir payer moins d’impôt est parfaitement légitime. Le problème commence seulement lorsque cette volonté devient l’objectif patrimonial principal.
Ainsi, la meilleure stratégie fiscale n’est pas celle qui produit la plus grosse réduction sur la prochaine déclaration. C’est celle qui reste cohérente avec votre vie, vos projets, votre épargne, votre retraite, votre famille, votre besoin de liquidité et votre niveau de risque.
Parce qu’un bon investissement peut bénéficier d’un avantage fiscal.
Un mauvais investissement, lui, reste un mauvais investissement. Même avec une jolie réduction d’impôt.
À propos de l’autrice
Emmanuelle Le Clanche est consultante patrimoniale et conseillère en investissements financiers (CIF) à Avignon. Elle accompagne les particuliers, les indépendants, les professions libérales et les dirigeants sur les sujets de préparation de la retraite, d’épargne, d’investissement, d’immobilier, de protection et de transmission.
Son approche repose sur une idée simple : la gestion de patrimoine ne doit pas être réservée aux personnes déjà fortunées. Elle doit permettre de comprendre ses choix et d’utiliser efficacement les moyens dont on dispose. Autrement dit : de la gestion de fortune pour les gens non fortunés.
Dans le cadre de son activité de CIF, le conseil en investissement est fourni sur une base non indépendante au sens réglementaire. La rémunération peut notamment inclure des commissions versées par les producteurs ou distributeurs des solutions, selon les modalités présentées dans la documentation réglementaire remise au client.
Informations importantes
Les informations présentées dans cet article sont générales et pédagogiques. Elles ne constituent ni un conseil fiscal individualisé, ni un conseil juridique, ni une recommandation personnalisée d’investissement.
La fiscalité dépend de la situation personnelle de chaque contribuable et de la réglementation applicable au moment de l’opération. Les règles, plafonds, taux et dispositifs fiscaux peuvent évoluer.
Tout investissement présente des caractéristiques et des risques propres, pouvant notamment comprendre un risque de perte partielle ou totale du capital et/ou un risque d’illiquidité. Les avantages fiscaux éventuels sont soumis au respect des conditions légales et peuvent être remis en cause en cas de non-respect de celles-ci.
Avant toute décision d’investissement, une analyse de la situation patrimoniale, financière et fiscale, des objectifs, de l’horizon, de la connaissance et de l’expérience financières, de la tolérance au risque et de la capacité à subir des pertes est nécessaire.