
J’ai vendu un bien immobilier : que faire de mon argent ?
- Par Emmanuelle Le Clanche — Conseillère en gestion de patrimoine à Avignon, conseillère en investissements financiers (CIF) non indépendante
- Publié le 24 septembre 2026
- Mis à jour le 24 septembre 2026
- Mis à jour en août 2026
La vente est signée. Le notaire a effectué les derniers calculs. Et quelques jours plus tard, une somme parfois très importante apparaît sur votre compte bancaire.
80 000 €. 150 000 €. 300 000 €. 500 000 €. Parfois davantage.
Vous aviez auparavant une maison, un appartement, un investissement locatif ou un terrain. Vous avez désormais un capital disponible. Plus liquide, plus visible et, curieusement, parfois plus difficile à gérer psychologiquement.
La question arrive alors très vite : « Qu’est-ce que je fais de cet argent maintenant ? »
Assurance-vie ? SCPI ? Nouveau bien immobilier ? PEA ? PER ? Remboursement d’un crédit ? Ou faut-il simplement ne rien faire pendant quelque temps ?
La réponse courte : vous n’êtes pas obligé de décider immédiatement. La première décision n’est pas de choisir un produit, mais de déterminer la mission de cet argent.
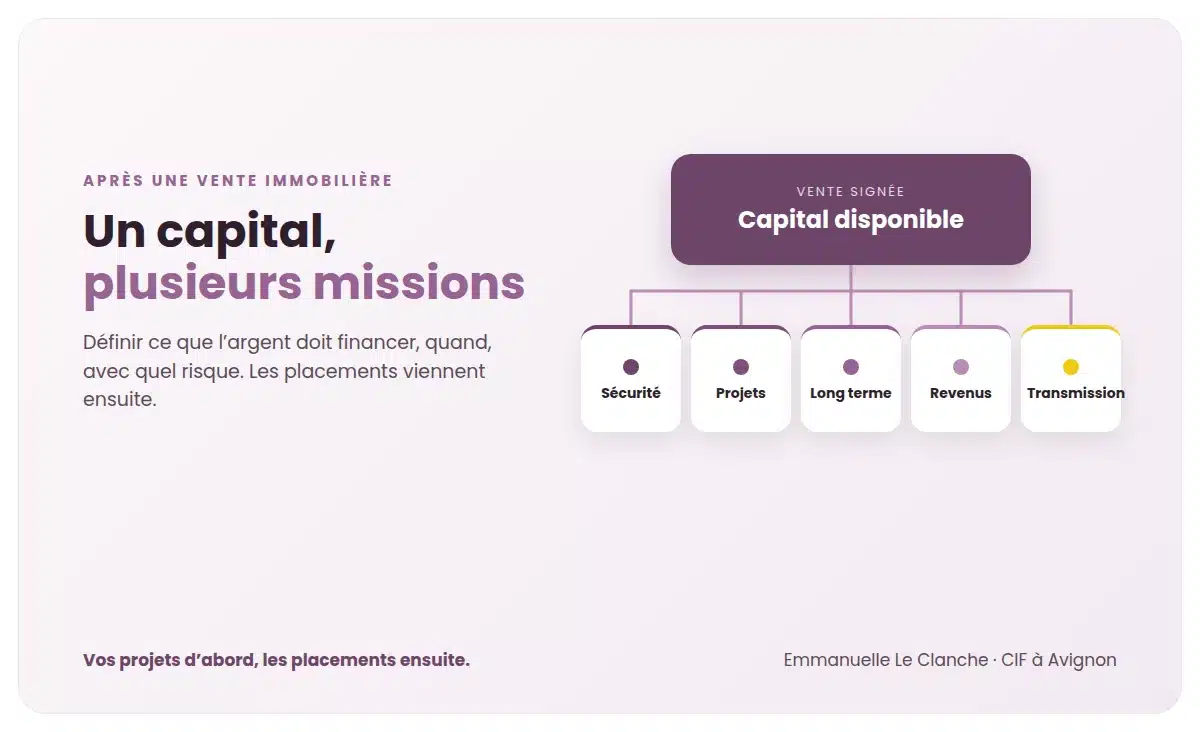
Vos projets d’abord, les placements ensuite
Après une vente immobilière, beaucoup de personnes cherchent spontanément « le meilleur placement ». Pourtant, cette question arrive trop tôt.
Entre une personne de 42 ans qui vend pour racheter sa résidence principale dans dix-huit mois, une personne de 58 ans qui prépare sa retraite et un couple de 72 ans qui vend une grande maison pour simplifier son patrimoine, la stratégie n’a aucune raison d’être la même. Même si chacun dispose exactement de 200 000 €.
La logique de cet article est donc volontairement simple : vos projets d’abord, les placements ensuite.
L’objectif n’est pas de vous donner une allocation toute faite. Il est de vous aider à poser les bonnes questions, dans le bon ordre, afin de comprendre pourquoi plusieurs solutions peuvent être pertinentes pour une même personne — et pourquoi une excellente solution peut devenir mauvaise si elle ne correspond pas au bon horizon ou au bon objectif.
La réponse courte
Après une vente immobilière, ne cherchez pas immédiatement le « meilleur placement ». Déterminez d’abord ce que le capital doit financer, quand vous en aurez besoin, quelle part doit rester disponible et quel risque vous pouvez réellement accepter. Ce n’est qu’ensuite que l’on peut comparer assurance-vie, PEA, PER, SCPI, immobilier ou solutions de trésorerie.
Après une vente immobilière, faut-il replacer l’argent immédiatement ?
Non. Prendre quelques semaines ou quelques mois pour organiser la suite peut être parfaitement cohérent, à condition que cette attente soit volontaire et que le capital soit conservé dans des conditions adaptées.
Lorsque plusieurs dizaines ou centaines de milliers d’euros arrivent sur un compte, l’envie de « faire quelque chose » est compréhensible. L’argent semble dormir, l’inflation revient dans les conversations, la banque appelle, un proche raconte son dernier investissement et Internet vous promet rapidement quinze solutions différentes.
Le risque principal n’est alors pas seulement de choisir un mauvais placement. Il est de prendre une décision avant d’avoir défini le problème à résoudre.
Quelques semaines de réflexion ne constituent pas nécessairement du temps perdu. En revanche, immobiliser pendant dix ans de l’argent dont vous aurez besoin dans deux ans peut devenir une vraie erreur patrimoniale.
Que faire de l’argent pendant cette période de réflexion ?
Si le capital doit rester disponible à court terme, priorité à la liquidité, à la sécurité recherchée et à la compréhension des garanties applicables, plutôt qu’à la quête d’un rendement maximal.
Selon votre horizon, le montant et votre situation, différentes solutions de trésorerie peuvent être étudiées : livrets réglementés dans la limite de leurs plafonds, comptes à terme, supports monétaires ou simples dépôts bancaires. Leur intérêt dépend des taux, des frais éventuels, de la fiscalité, des conditions de sortie et du niveau de garantie.
Il faut également connaître une particularité souvent ignorée : la garantie des dépôts est en principe de 100 000 € par client et par établissement bancaire pour les dépôts éligibles. Toutefois, certains « dépôts exceptionnels temporaires » bénéficient, sous conditions, d’un relèvement de garantie.
Le Fonds de Garantie des Dépôts et de Résolution indique notamment que les sommes issues de la vente d’un bien d’habitation, encaissées moins de trois mois avant la défaillance de l’établissement, peuvent bénéficier d’une couverture supplémentaire pouvant atteindre 500 000 € par événement. Il s’agit d’un mécanisme de protection en cas de défaillance bancaire, et non d’une recommandation de laisser durablement tout le capital sur un compte.
Garantie des dépôts (FGDR) : mécanisme de protection en cas de défaillance bancaire, sous conditions — pas une recommandation de placement.
Les quatre réflexes à éviter juste après la vente
1. Tout investir immédiatement
Tout investir immédiatement uniquement parce que « l’argent doit travailler ».
2. Tout laisser dormir
Tout laisser plusieurs années sur un compte sans stratégie ni raison particulière.
3. Racheter par automatisme
Racheter de l’immobilier par automatisme simplement parce que l’on connaît déjà la pierre.
4. Choisir le produit d’abord
Choisir une assurance-vie, une SCPI, un PEA ou un PER avant d’avoir défini l’objectif, l’horizon et le besoin de disponibilité.
Première étape : qu’est-ce que cet argent doit désormais faire pour vous ?
Un montant n’est pas un objectif. Avant de placer 50 000 €, 200 000 € ou 500 000 €, il faut attribuer une ou plusieurs fonctions à ce capital.
Prenons 200 000 €. Cette somme peut devoir financer une future résidence principale, produire des revenus à la retraite, sécuriser une période de transition professionnelle, aider les enfants, préparer une transmission ou simplement être investie pour le long terme.
Le même montant peut donc appeler des stratégies radicalement différentes.
C’est la raison pour laquelle la première question utile n’est pas « où placer 200 000 € ? », mais « quelles missions doivent remplir ces 200 000 € ? ».
Conserver une épargne de sécurité
Une partie du capital peut avoir pour seule mission de rester disponible.
Même après une vente importante, tout n’a pas vocation à être investi. Une réserve immédiatement mobilisable reste utile pour les imprévus, les dépenses importantes et les périodes de baisse de revenus.
Son montant dépend de votre situation : stabilité des revenus, statut salarié ou indépendant, charges, âge, composition familiale, projets, crédits et autres actifs disponibles. Il n’existe donc pas un montant universel d’épargne de précaution.
Préparer un futur achat immobilier
Si l’argent doit servir prochainement d’apport, sa disponibilité compte généralement davantage que la recherche de performance.
Vous avez vendu une maison mais souhaitez racheter dans un an ou deux ? Ce capital n’a pas le même horizon qu’une épargne retraite à quinze ans.
Plus le projet est proche et certain, moins il est cohérent d’exposer fortement la somme nécessaire à des fluctuations de marché susceptibles de réduire l’apport au mauvais moment.
Générer des revenus complémentaires
Le capital peut être organisé pour contribuer à des revenus futurs, mais le niveau de revenu ne doit jamais être étudié indépendamment du risque, de la fiscalité, de la liquidité et de la durée.
Un retraité qui vend une résidence secondaire peut souhaiter améliorer son niveau de vie. Une personne de 55 ans peut vouloir préparer des revenus pour dix ans plus tard.
Ces deux situations n’impliquent pas les mêmes solutions, ni le même niveau de risque, ni la même cadence de retraits.
Préparer sa retraite
Une vente immobilière peut devenir une étape de réorganisation entre sécurité, long terme, revenus futurs et éventuellement épargne retraite.
Le capital récupéré après la vente d’un investissement locatif peut, selon le dossier, servir à réduire les charges, diversifier le patrimoine, préparer des revenus complémentaires ou alimenter certains dispositifs retraite.
L’objectif n’est pas de choisir « le meilleur placement retraite », mais de construire progressivement le patrimoine qui prendra le relais lorsque les revenus professionnels diminueront. Pour aller plus loin : préparer sa retraite à Avignon.
Préparer la transmission
Transformer un bien immobilier en capital liquide peut ouvrir de nouvelles possibilités de transmission et de protection des proches.
Un appartement de 250 000 € et 250 000 € disponibles ne se transmettent pas de la même façon. La vente peut être l’occasion de réfléchir à la protection du conjoint, à l’assurance-vie, aux donations ou à certains modes de détention.
La stratégie dépend du régime matrimonial, de la composition familiale, de l’âge, des objectifs et des dispositions déjà prises.
Deuxième étape : quand aurez-vous besoin de cet argent ?
L’horizon de placement doit être défini avant le support. De l’argent nécessaire dans dix-huit mois ne se gère pas comme un capital destiné à quinze ans.
TROIS HORIZONS, TROIS LOGIQUES
MOINS DE 3 ANSDisponibilité
3 À 8 ANSPlusieurs horizons
8 ANS ET PLUSLong terme
Moins de trois ans : priorité à la disponibilité
Lorsque le projet est proche, la capacité à récupérer la somme au bon moment est généralement prioritaire.
Un capital destiné à l’achat d’un logement, à des travaux ou à une dépense programmée ne devrait pas dépendre d’un rebond éventuel des marchés pour être utilisable à la date prévue.
Des placements de trésorerie et supports peu exposés peuvent alors être étudiés en fonction des conditions du moment.
Entre trois et huit ans : organiser plusieurs horizons
À moyen terme, il peut être pertinent de distinguer la part certainement nécessaire de celle qui peut rester investie plus longtemps.
Tout le capital n’a pas besoin d’avoir le même niveau de risque ni la même disponibilité.
Cette situation illustre déjà l’intérêt d’une organisation en plusieurs poches plutôt que d’un placement unique.
Huit, dix, quinze ans ou davantage : le temps ouvre davantage de possibilités
Un horizon long peut permettre d’envisager une exposition plus importante aux actifs fluctuants, mais il ne supprime jamais le risque.
La durée disponible peut aider à absorber certaines phases de baisse, sous réserve que la personne ait réellement la capacité financière et psychologique de les supporter.
Le temps n’est donc pas une garantie de performance.
Troisième étape : combien de risque pouvez-vous réellement accepter ?
Il faut distinguer votre capacité financière à subir une perte et votre capacité psychologique à la supporter. Les deux comptent.
Imaginez que vous investissiez 200 000 €. Quelques mois plus tard, votre relevé affiche 172 000 €.
Situation fictive, purement illustrative.
Vous savez que cette baisse peut être temporaire. Que faites-vous ? Vous êtes serein ? Vous êtes contrarié mais vous maintenez votre stratégie ? Ou vous souhaitez tout vendre immédiatement ?
La tolérance au risque ne se mesure pas seulement lorsque tout va bien. Elle se révèle surtout lorsque les marchés baissent.
Une personne peut financièrement supporter une fluctuation de 20 % et pourtant très mal la vivre. Inversement, accepter psychologiquement le risque ne signifie pas que sa situation financière permet de le prendre.
C’est aussi pour cela qu’un conseil réellement personnalisé ne peut pas se résumer à une allocation générique en fonction d’un âge ou d’un montant.
Quelles solutions peut-on envisager après une vente immobilière ?
Assurance-vie, PEA, PER, SCPI, immobilier direct et solutions de trésorerie peuvent tous avoir une place. Aucun n’est universellement supérieur : chacun répond à des objectifs, horizons, risques et contraintes différents.
Pour comparer plus en détail les grandes enveloppes, voir aussi : assurance-vie, PER ou SCPI : comment choisir ?
Les livrets et placements de trésorerie
Ils sont surtout utiles pour l’argent qui doit rester disponible ou servir à court terme.
Les livrets réglementés offrent simplicité, disponibilité et cadre réglementé, mais leurs plafonds limitent naturellement leur utilisation après une vente immobilière importante.
D’autres solutions comme les comptes à terme ou certains supports monétaires peuvent être étudiées pour une partie de la trésorerie. Les taux, frais, fiscalité, durée d’immobilisation et conditions de sortie doivent être comparés au moment de la décision.
Leur rôle n’est pas nécessairement de maximiser la performance : il peut simplement être de conserver une poche d’argent stable et mobilisable.
L’assurance-vie après une vente immobilière : dans quels cas peut-elle être pertinente ?
L’assurance-vie peut être adaptée à une partie du capital grâce à sa souplesse, sa disponibilité par rachats et la diversité des supports qu’elle peut accueillir. Elle n’est toutefois ni un produit unique ni une garantie générale du capital.
L’assurance-vie est une enveloppe. Selon le contrat, elle peut comporter un fonds en euros et des unités de compte investies sur différentes classes d’actifs.
Le fonds en euros comporte une garantie en capital selon les conditions du contrat, alors que les unités de compte présentent un risque de perte en capital.
Cette enveloppe peut répondre à plusieurs objectifs : valorisation du capital, retraits futurs, diversification, organisation de revenus complémentaires et transmission via la clause bénéficiaire.
La fiscalité des rachats dépend notamment de la date des versements et de l’ancienneté du contrat. Il faut surtout retenir que l’impôt ne porte pas mécaniquement sur toute la somme retirée : la fiscalité vise la quote-part de gains comprise dans le rachat.
Pour les contrats de plus de huit ans, les règles 2026 prévoient notamment un abattement annuel sur les gains retirés de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à imposition commune, tous contrats concernés confondus. Le taux d’imposition dépend ensuite notamment de la date des versements et du montant des primes.
Dire simplement « après huit ans l’assurance-vie n’est plus imposée » serait donc faux.
Le PEA : pour quelle partie du capital ?
Le PEA peut être pertinent pour une poche destinée à l’investissement en actions sur un horizon long, à condition d’accepter les fluctuations et de ne pas avoir besoin prochainement de cet argent.
Le Plan d’Épargne en Actions est une enveloppe destinée à investir sur des titres et fonds éligibles. Son intérêt réside notamment dans son cadre fiscal, mais son enveloppe ne protège pas contre les baisses des marchés.
Une poche PEA ne doit donc pas accueillir l’argent destiné au prochain achat immobilier simplement parce que la fiscalité du plan peut être attractive.
Le support choisi à l’intérieur du PEA, le niveau de diversification et le risque doivent rester cohérents avec l’objectif global.
Les SCPI : rester exposé à l’immobilier sans racheter un appartement ?
Les SCPI peuvent permettre d’investir indirectement dans l’immobilier et de déléguer la gestion, mais le capital, les revenus et la liquidité ne sont pas garantis.
Vous achetez des parts d’une société qui détient et gère un patrimoine immobilier. Cela permet de mutualiser l’exposition entre plusieurs immeubles et locataires et d’éviter la gestion quotidienne d’un logement en direct.
Mais une SCPI reste un investissement immobilier. La valeur des parts peut baisser, les distributions peuvent varier et la revente peut prendre du temps.
L’AMF rappelle explicitement le risque de liquidité des parts détenues en direct : une demande de retrait peut être exécutée dans un délai indéterminé si le marché secondaire ne permet pas la sortie.
Il faut également distinguer la détention directe de la détention éventuelle au sein d’un contrat d’assurance-vie : toutes les assurances-vie ne proposent pas de SCPI, et les modalités de liquidité, de frais et de revenus dépendent alors du contrat et de l’assureur.
LA QUESTION À SE POSER
« Après avoir vendu un bien, avez-vous encore envie d’immobilier parce que cela correspond à votre stratégie, ou simplement parce que c’est l’actif que vous connaissez le mieux ? »
Le PER : faut-il utiliser une partie du capital après une vente ?
En pratique, le PER peut être pertinent si l’objectif est réellement la retraite et si sa fiscalité d’entrée et de sortie est cohérente avec votre situation. Il ne doit pas être choisi uniquement pour obtenir une déduction fiscale.
Le Plan d’Épargne Retraite est une enveloppe de long terme destinée à la retraite, avec des cas légaux de déblocage anticipé. La disponibilité est donc différente de celle d’une assurance-vie ou d’un compte-titres.
Les versements volontaires peuvent, dans certaines limites, être déduits du revenu imposable lorsque cette option est retenue. L’intérêt de cette déduction dépend notamment du niveau d’imposition au moment du versement et de la fiscalité applicable lors de la sortie.
Depuis le 1er janvier 2026, les versements effectués après 70 ans ne sont plus déductibles du revenu imposable. Les règles relatives à l’utilisation des plafonds de déduction non consommés ont également évolué, avec la possibilité de mobiliser, pour les versements 2026, les plafonds inutilisés des cinq années précédentes selon les règles applicables.
Le PER mérite donc une analyse retraite et fiscale. Un avantage fiscal, à lui seul, ne suffit jamais à rendre un investissement pertinent. À lire aussi : réduire ses impôts sans faire n’importe quoi.
Faut-il racheter directement un autre bien immobilier ?
Pas automatiquement. La vente est justement l’occasion de vérifier si votre patrimoine est déjà très concentré dans l’immobilier et si vous souhaitez réellement en reprendre les contraintes.
L’immobilier est rassurant pour beaucoup d’épargnants : il est concret, familier, et l’on peut facilement se représenter le bien détenu.
Mais imaginons un patrimoine composé avant la vente d’une résidence principale de 450 000 €, d’un appartement locatif de 250 000 € et de 40 000 € de placements financiers. La pierre représente alors l’immense majorité du patrimoine.
EXEMPLE : UN PATRIMOINE DE 740 000 € AVANT LA VENTE
Exemple purement illustratif : la pierre représente l’immense majorité du patrimoine.
Après la vente du bien locatif, les 250 000 € libérés créent une occasion de diversification. Racheter immédiatement un appartement du même montant reconstituerait presque la situation précédente.
Cela peut être parfaitement pertinent si le projet est bon et cohérent. Mais cela doit être un choix, pas un réflexe.
Quels critères regarder avant de réinvestir dans l’immobilier direct ?
Ma check-list avant de racheter
- le prix d’acquisition et les frais ;
- le coût des travaux et leur probabilité ;
- le rendement réellement attendu, net des charges pertinentes ;
- la taxe foncière, les charges non récupérables et la vacance ;
- le mode de location et la fiscalité ;
- le financement et la capacité d’endettement ;
- la localisation et la demande locative ;
- les perspectives de revente ;
- le temps que vous souhaitez consacrer à la gestion ;
- la place du nouvel actif dans l’ensemble de votre patrimoine.
Le rendement brut affiché sur une annonce n’est donc qu’un tout petit morceau de l’histoire.
Faut-il rembourser un crédit avec l’argent de la vente ?
Il n’existe pas de réponse automatique. Il faut comparer le coût certain du crédit avec vos projets, votre besoin de liquidité, vos revenus futurs, votre niveau d’endettement et le risque des placements alternatifs.
Le taux et le coût réel du crédit
Un prêt à faible taux ne se raisonne pas comme un crédit coûteux, mais le taux ne suffit pas à décider.
Comparer « taux du crédit » et « rendement espéré d’un placement » est trop simpliste, car le coût du prêt est connu alors que la performance future d’un placement risqué ne l’est pas.
Il faut aussi tenir compte de l’assurance, des éventuelles indemnités de remboursement anticipé et du contexte global.
La mensualité et la retraite
Réduire les charges fixes peut parfois être plus utile que rechercher quelques points de rendement supplémentaires.
À l’approche de la retraite, le passage à des revenus plus faibles peut rendre le désendettement particulièrement intéressant pour certains ménages.
À l’inverse, une personne disposant d’une forte capacité financière et d’un crédit ancien à faible coût peut avoir d’autres priorités.
Les projets futurs
Rembourser un crédit réduit la dette mais aussi la liquidité disponible.
Si vous envisagez prochainement un nouvel achat, des travaux ou un changement professionnel, conserver une partie du capital peut avoir une vraie valeur.
Il faut donc raisonner en bilan patrimonial, pas uniquement en taux d’intérêt.
La tranquillité personnelle
La meilleure solution mathématique n’est pas toujours celle qui vous permet de dormir tranquille.
Certaines personnes vivent très bien avec de la dette. D’autres souhaitent la réduire dès qu’elles le peuvent.
Ce critère n’est pas irrationnel : un patrimoine est aussi au service de votre sécurité et de votre qualité de vie.
J’ai vendu ma maison pour en racheter une : où placer l’argent en attendant ?
Si le capital doit servir d’apport dans quelques mois ou quelques années, sa disponibilité et la maîtrise du risque passent généralement avant la recherche de rendement.
C’est l’un des cas où une erreur d’horizon peut être particulièrement pénalisante.
Supposons que 250 000 € constituent l’apport de votre future résidence principale dans dix-huit mois. Cet argent a déjà une destination et une date probable d’utilisation.
L’exposer fortement à un actif qui peut perdre 15 % ou 20 % au mauvais moment reviendrait à faire dépendre votre projet immobilier de l’état des marchés au jour où vous signerez.
La partie du capital qui ne sera pas nécessaire au futur achat peut évidemment être analysée séparément.
Même vente, mais deux poches et deux horizons.
J’ai vendu un investissement locatif : dois-je rester dans l’immobilier ?
La bonne question est d’abord : pourquoi avez-vous vendu ? Votre réponse permet souvent de savoir s’il faut rester exposé à l’immobilier, changer de forme d’investissement ou diversifier davantage.
Vous avez vendu parce que le bien demandait trop de gestion ? Parce que la rentabilité vous décevait ? À cause d’une fiscalité devenue lourde ? Pour récupérer du capital ? Ou parce que vous préparez votre retraite ?
Si la gestion locative était précisément la raison de la vente, reprendre immédiatement un autre appartement peut sembler contradictoire.
Si vous souhaitez malgré tout conserver une exposition immobilière, d’autres formes existent, notamment les SCPI, avec leurs propres risques et contraintes.
La vente permet surtout de remettre à plat le poids de chaque grande classe d’actifs dans votre patrimoine.
Que faire de 50 000 €, 100 000 €, 200 000 € ou 500 000 € après une vente ?
Le montant seul ne permet jamais de déterminer une stratégie. Plus le capital augmente, plus la question de la répartition entre plusieurs objectifs, horizons et risques devient importante.
| Capital disponible | Mauvaise question | Question utile |
|---|---|---|
| 50 000 € | Quel placement rapporte le plus ? | Quelle part dois-je garder disponible ? |
| 100 000 € | Comment répartir automatiquement la somme ? | Quels projets dois-je financer et à quelle échéance ? |
| 200 000 € | Assurance-vie ou SCPI ? | Quelles missions différentes ce capital doit-il remplir ? |
| 500 000 € et + | Où mettre tout l’argent ? | Comment diversifier objectifs, horizons, établissements, enveloppes et risques ? |
Avec 50 000 €
Commencez par vérifier si cette somme représente toute votre épargne ou seulement une partie de votre patrimoine.
Si les 50 000 € constituent l’essentiel de vos liquidités, la réserve disponible et les projets proches auront un poids important dans la décision.
S’ils s’ajoutent à un patrimoine financier déjà conséquent, une part plus importante peut éventuellement être destinée au moyen ou long terme.
Le montant est identique ; la situation patrimoniale ne l’est pas.
Avec 100 000 €
La diversification devient plus facile, mais elle ne doit pas devenir mécanique.
Rien n’oblige à partager 100 000 € entre quatre produits simplement parce que le montant le permet.
Vous pouvez avoir besoin de 80 000 € dans deux ans, ou de rien avant quinze ans. L’horizon reste plus important que le chiffre inscrit sur le compte.
Avec 200 000 €
Il devient souvent utile de raisonner en plusieurs poches ayant chacune une mission et un horizon.
Une partie peut rester destinée à la sécurité ou à un projet, une autre au long terme, une autre à des revenus futurs ou à une transmission.
Ce raisonnement n’est pas une allocation-type. Les montants de chaque poche dépendent entièrement de la situation personnelle.
Avec 500 000 € ou davantage
Plus le capital est important, moins une solution unique est généralement suffisante.
La diversification peut porter sur les objectifs, les horizons, les enveloppes, les classes d’actifs, les établissements et parfois les modalités de transmission.
Une somme importante n’exige pas forcément des produits complexes. Elle exige surtout une organisation plus rigoureuse.
La méthode des poches : donner plusieurs missions au même capital
Au lieu de demander « où placer mes 250 000 € ? », demandez-vous « quelles missions mes 250 000 € doivent-ils remplir ? ». Cette approche évite de chercher une réponse unique à plusieurs besoins différents.
PENSER EN POCHES
1Sécurité
2Projets
3Long terme
4Revenus
5Transmission
Un même capital, plusieurs missions — sans pourcentage type.
La poche de sécurité
Son objectif est d’être disponible quand vous en avez besoin.
Elle finance les imprévus, les dépenses de court terme et une partie de votre sécurité financière. Sa priorité n’est pas de battre les marchés.
La poche projets
Elle finance un objectif identifié avec une échéance plus ou moins précise.
Résidence principale, travaux, études, aide à un enfant, création d’entreprise : plus l’échéance approche, plus la disponibilité devient importante.
La poche long terme
Elle peut viser la valorisation du patrimoine sur une durée suffisamment longue.
Elle peut accepter davantage de fluctuations si votre situation et votre profil le permettent, sans jamais considérer la performance comme garantie.
La poche revenus
Elle est destinée à contribuer à des revenus complémentaires actuels ou futurs.
Le niveau de revenu recherché doit toujours être mis en regard du risque pris, de la fiscalité, des frais, de la liquidité et de la préservation éventuelle du capital.
La poche transmission
Elle vise la protection des proches et l’organisation de la transmission.
Elle peut conduire à réfléchir aux clauses bénéficiaires, aux donations et à l’articulation avec le reste du patrimoine.
Trois exemples pour comprendre sans créer de recette toute faite
Les cas suivants sont purement illustratifs. Ils servent à montrer le raisonnement, pas à proposer une allocation applicable à tous.
Cas 1 — 45 ans, nouvelle résidence principale prévue dans 18 mois
Un couple récupère 180 000 € après la vente de sa maison. Il estime avoir besoin de 150 000 € d’apport pour son prochain achat.
La première mission de ces 150 000 € est déjà connue : financer la nouvelle résidence principale. Leur horizon est court.
Les 30 000 € restants peuvent être analysés séparément s’ils ne sont pas nécessaires au projet.
Même capital initial, deux horizons, deux fonctions.
Cas 2 — 56 ans, vente d’un appartement locatif et retraite dans dix ans
Une personne récupère 220 000 € après la vente d’un logement loué. Elle possède déjà sa résidence principale et une épargne de précaution confortable.
La réflexion porte alors davantage sur la diversification, la préparation de revenus futurs, la fiscalité, le niveau de risque et la retraite.
Chercher « le meilleur placement pour 220 000 € » ne répondrait pas à la vraie question : il faut construire une stratégie de transition vers la retraite. Voir aussi : préparer sa retraite.
Cas 3 — 72 ans, vente d’une grande résidence principale
Un couple vend une maison devenue trop grande, achète un appartement plus petit et conserve 300 000 €.
Ses priorités peuvent être la disponibilité, la simplicité, des revenus complémentaires, les dépenses futures et la transmission.
La dimension successorale peut alors peser autant que la recherche de performance.
Quelle fiscalité après la vente immobilière ?
La fiscalité dépend du bien vendu et de votre situation. La résidence principale bénéficie en principe d’une exonération de plus-value, tandis que les résidences secondaires et biens locatifs peuvent être imposés selon le régime des plus-values immobilières des particuliers.
Vente de la résidence principale
La plus-value réalisée lors de la vente de la résidence principale habituelle et effective est, en principe, exonérée d’impôt sur la plus-value immobilière.
Cette exonération suppose que le logement réponde réellement aux conditions de résidence principale au sens fiscal.
Certaines situations particulières — départ avant la vente, séparation, dépendance, expatriation, dépendances vendues séparément, etc. — nécessitent de vérifier précisément les conditions applicables.
Le notaire intervient habituellement dans le calcul et les formalités liées à la plus-value immobilière lorsque celle-ci est due.
Résidence secondaire ou bien locatif
Lorsque la plus-value immobilière est imposable selon le régime des particuliers, elle est en principe soumise à 19 % d’impôt sur le revenu et à 17,2 % de prélèvements sociaux, avant application des abattements et exonérations éventuels.
19 %Impôt sur le revenu
17,2 %Prélèvements sociaux
22 ansExonération IR (durée de détention)
30 ansExonération prélèvements sociaux
Régime général des plus-values immobilières des particuliers, avant abattements et exonérations éventuels — règles vérifiées en août 2026.
Les abattements liés à la durée de détention ne sont pas identiques pour l’impôt sur le revenu et pour les prélèvements sociaux.
L’exonération totale liée à la seule durée de détention est acquise après 22 ans pour l’impôt sur le revenu et après 30 ans pour les prélèvements sociaux.
Une taxe supplémentaire peut également concerner certaines plus-values immobilières élevées, sous réserve des conditions légales.
La fiscalité peut différer dans des structures particulières ou pour certains statuts. L’article présente ici le régime général applicable aux particuliers et ne remplace pas l’analyse du dossier par le professionnel compétent. Sur la logique « fiscalité après stratégie », voir aussi : réduire ses impôts sans faire n’importe quoi.
Attention au réflexe « réemploi = exonération »
Attention
Le simple fait de réinvestir le prix de vente ne neutralise pas automatiquement la fiscalité de la plus-value. Il existe certains dispositifs d’exonération ou conditions particulières, mais ils répondent à des critères précis. Il ne faut donc jamais choisir un nouveau placement ou un nouveau bien uniquement sur l’idée qu’un « réemploi » effacerait automatiquement l’impôt.
Les huit erreurs à éviter après une vente immobilière
Les erreurs les plus coûteuses viennent souvent moins du produit choisi que d’un mauvais ordre de décision.
1. Se précipiter
Une décision prise dans l’urgence peut immobiliser le capital sur un horizon incompatible avec vos projets.
2. Laisser tout dormir indéfiniment
Attendre pour réfléchir est une stratégie temporaire ; ne jamais décider n’en est pas une.
3. Tout investir au même endroit
Une concentration excessive peut exposer une trop grande part du patrimoine à un même risque.
4. Racheter de l’immobilier par habitude
La vente peut être une occasion de diversifier plutôt que de reconstituer exactement la situation précédente.
5. Chercher uniquement le rendement
Un rendement n’a de sens qu’avec son risque, ses frais, sa fiscalité, sa liquidité et son horizon.
6. Immobiliser l’argent d’un projet proche
L’apport de votre prochaine maison ne doit pas être géré comme une épargne à quinze ans.
7. Choisir pour la fiscalité seulement
Une économie d’impôt ne transforme pas une mauvaise opération en bonne stratégie.
8. Chercher « LE meilleur placement »
Il n’existe pas de placement universellement meilleur : il existe des outils plus ou moins adaptés à une mission précise.
Alors, assurance-vie, SCPI, PEA, PER ou immobilier ?
Peut-être plusieurs. Peut-être aucun immédiatement. Les outils viennent à la fin du raisonnement, pas au début.
Une assurance-vie peut être pertinente pour une poche et inadaptée à une autre.
Une SCPI peut correspondre à un objectif immobilier de long terme, mais pas au futur apport d’une résidence principale.
Un PER peut avoir du sens dans une stratégie retraite et fiscale, mais beaucoup moins si vous avez besoin d’une disponibilité permanente.
Un PEA peut contribuer à une stratégie actions de long terme, mais il reste exposé aux marchés.
Un nouvel investissement immobilier peut être cohérent si vous souhaitez véritablement rester exposé à la pierre et en accepter les contraintes.
La bonne stratégie est donc souvent une combinaison de fonctions avant d’être une combinaison de produits.
Quand une analyse patrimoniale devient-elle particulièrement utile ?
Elle devient surtout utile lorsque le capital doit répondre à plusieurs objectifs ou lorsqu’une mauvaise décision pourrait peser durablement sur la retraite, la fiscalité, la transmission ou la sécurité financière.
Notamment lorsque :
- le capital représente une part importante de votre patrimoine ;
- vous avez plusieurs projets simultanés ;
- vous approchez de la retraite ;
- vous souhaitez créer des revenus complémentaires ;
- votre patrimoine est déjà très immobilier ;
- vous vous interrogez sur la fiscalité ou la transmission ;
- vous souhaitez protéger votre conjoint ou vos proches ;
- vous détenez déjà plusieurs enveloppes et investissements ;
- vous hésitez entre remboursement de dette et investissement.
Le rôle d’un conseiller en gestion de patrimoine n’est pas de chercher où « caser » l’argent.
Il est d’abord de comprendre ce que cet argent doit permettre de faire, puis d’étudier les outils qui peuvent répondre à ces objectifs en tenant compte de leurs risques, frais, liquidité et fiscalité.
J’ai vendu un bien immobilier à Avignon ou dans le Vaucluse : la logique est-elle différente ?
Les règles patrimoniales sont nationales. L’intérêt d’un accompagnement local tient surtout à la capacité à intégrer la vente dans l’ensemble de votre situation et de vos projets.
Résidence principale, autres biens immobiliers, retraite, fiscalité, revenus, épargne existante, transmission et protection de la famille doivent être regardés ensemble.
Installée à Avignon, j’accompagne des particuliers dans cette réflexion globale, en tant que conseillère en gestion de patrimoine à Avignon. La dimension locale ne change pas les règles fiscales ou financières, mais elle peut faciliter la cohérence avec l’ensemble de la situation patrimoniale et immobilière.
FAQ — Que faire de l’argent après une vente immobilière ?
Où placer l’argent de la vente ?
Où placer l’argent après avoir vendu une maison ?
Il n’existe pas un placement unique adapté à toutes les ventes. Commencez par déterminer la somme à garder disponible, la date des futurs projets, votre besoin de revenus, votre horizon et le niveau de risque acceptable. Les solutions de trésorerie, l’assurance-vie, le PEA, le PER, les SCPI ou un nouvel investissement immobilier peuvent ensuite être comparés selon leur fonction.
Faut-il investir immédiatement après une vente immobilière ?
Non. Une période de réflexion peut être parfaitement cohérente. L’essentiel est de conserver temporairement le capital dans des conditions adaptées et d’éviter de l’immobiliser avant d’avoir défini les projets et horizons.
Selon le montant disponible
Que faire de 50 000 € après une vente immobilière ?
Vérifiez d’abord si cette somme constitue l’essentiel de votre épargne disponible. La priorité peut être de conserver une réserve et de financer les projets proches avant d’envisager un placement de long terme.
Que faire de 100 000 € après une vente immobilière ?
Le montant permet souvent davantage de diversification, mais aucune répartition automatique n’est pertinente. La stratégie dépend surtout de la part nécessaire à court terme et de celle qui peut rester investie plusieurs années.
Où placer 200 000 € après la vente d’une maison ?
Avec 200 000 €, il peut être utile de raisonner en plusieurs poches : sécurité, projets, long terme, revenus ou transmission. Cela ne signifie pas qu’il existe un pourcentage standard pour chacune : les montants doivent être déterminés selon la situation personnelle.
Que faire de 500 000 € après une vente ?
Avec un capital important, il est généralement pertinent de diversifier les objectifs, horizons, enveloppes et risques plutôt que de rechercher une solution unique. La simplicité reste possible : montant élevé ne signifie pas produits complexes.
En attendant un projet ou pour un crédit
Où placer l’argent en attendant d’acheter une nouvelle maison ?
Si la somme doit servir d’apport dans un délai court ou moyen, la disponibilité et la maîtrise du risque sont généralement prioritaires. L’argent du futur achat ne doit pas être exposé comme une épargne à long terme.
Faut-il rembourser son crédit avec l’argent de la vente ?
Cela dépend du coût du crédit, des mensualités, de vos projets, de votre besoin de liquidité, de vos revenus futurs et du risque des solutions alternatives. Comparer seulement le taux du prêt à un rendement espéré est insuffisant.
Assurance-vie et SCPI
Peut-on mettre l’argent d’une vente sur une assurance-vie ?
Oui, si cette enveloppe correspond à vos objectifs et à votre horizon. Une assurance-vie peut accueillir différents supports ; les unités de compte comportent un risque de perte en capital et la fiscalité des rachats dépend notamment de l’ancienneté du contrat et de la date des versements.
L’assurance-vie est-elle bloquée huit ans ?
Non. L’assurance-vie n’est pas juridiquement bloquée pendant huit ans : des rachats sont possibles avant cette échéance. Huit ans correspond surtout à une étape importante de son régime fiscal, sous réserve des règles applicables aux versements et aux gains.
Peut-on investir le produit de la vente en SCPI ?
Oui, lorsque l’investissement correspond à un horizon de long terme et au profil de risque. Les parts de SCPI ne garantissent ni le capital, ni les revenus, ni une revente immédiate.
Immobilier, PER et PEA
Faut-il réinvestir dans l’immobilier après avoir vendu ?
Pas nécessairement. La vente peut être l’occasion de réduire une concentration déjà forte dans l’immobilier. Un nouvel achat doit être étudié selon sa rentabilité réelle, sa fiscalité, son financement, sa gestion et sa place dans le patrimoine global.
Le PER est-il pertinent après une vente ?
Il peut l’être si l’objectif est la retraite et si la déduction éventuelle des versements est cohérente avec votre situation fiscale. Il reste un placement de long terme avec des règles de disponibilité spécifiques et ne doit pas être choisi uniquement pour réduire l’impôt.
Le PEA est-il adapté après une vente immobilière ?
Le PEA peut convenir à une poche d’investissement en actions destinée au long terme. Il n’est pas adapté à l’argent dont vous aurez besoin prochainement, car les actifs qu’il contient peuvent subir des baisses importantes.
La fiscalité de la vente
La vente de la résidence principale est-elle imposée sur la plus-value ?
La plus-value réalisée lors de la vente de la résidence principale habituelle et effective est en principe exonérée. Des situations particulières nécessitent toutefois une vérification précise des conditions.
Quel impôt sur la plus-value d’une résidence secondaire ou d’un bien locatif ?
Dans le régime général des particuliers, la plus-value imposable est en principe taxée à 19 % au titre de l’impôt sur le revenu et à 17,2 % de prélèvements sociaux, avant abattements et exonérations éventuels. L’exonération liée à la durée de détention intervient après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux.
Le réinvestissement du prix de vente supprime-t-il automatiquement l’impôt sur la plus-value ?
Non. Le simple fait de réemployer le prix de vente ne supprime pas automatiquement la fiscalité. Certaines exonérations existent sous conditions précises, qui doivent être vérifiées au cas par cas.
Conclusion : après une vente, ne cherchez pas le placement idéal. Cherchez la bonne stratégie.
La meilleure décision commence rarement par un nom de produit. Elle commence par quatre questions : combien garder disponible, quels projets financer, quand utiliser l’argent et quel risque accepter.
Une vente immobilière transforme la forme du patrimoine. Vous aviez un bien ; vous avez désormais un capital.
Cette transformation ouvre beaucoup de possibilités, mais elle ne vous oblige pas à décider dans l’urgence.
Avant de parler assurance-vie, SCPI, PEA, PER ou nouvel immobilier, définissez les missions du capital. Vous cesserez alors de chercher « le meilleur placement » pour commencer à construire une stratégie patrimoniale cohérente.
C’est toute la différence.
À propos de l’autrice
Emmanuelle Le Clanche est consultante patrimoniale et conseillère en investissements financiers (CIF) à Avignon. Elle accompagne les particuliers, les indépendants, les professions libérales et les dirigeants sur les sujets de préparation de la retraite, d’épargne, d’investissement, d’immobilier, de protection et de transmission.
Son approche repose sur une idée simple : la gestion de patrimoine ne doit pas être réservée aux personnes déjà fortunées. Elle doit permettre de comprendre ses choix et d’utiliser efficacement les moyens dont on dispose. Autrement dit : de la gestion de fortune pour les gens non fortunés.
Dans le cadre de son activité de CIF, le conseil en investissement est fourni sur une base non indépendante au sens réglementaire. La rémunération peut notamment inclure des commissions versées par les producteurs ou distributeurs des solutions, selon les modalités présentées dans la documentation réglementaire remise au client.
Avertissement réglementaire
Cet article fournit une information générale et pédagogique. Il ne constitue ni un conseil en investissement personnalisé, ni une recommandation individualisée d’acquérir, de conserver ou de céder un produit financier ou immobilier.
Toute recommandation personnalisée suppose notamment l’analyse de la situation personnelle et financière, des objectifs, de l’horizon d’investissement, des connaissances et de l’expérience, du besoin de liquidité et de la capacité à subir des pertes.
Les investissements en unités de compte, actions, SCPI et autres actifs exposés aux marchés comportent notamment un risque de perte en capital. Les revenus, valeurs de revente et délais de liquidité peuvent varier. Les performances passées ne préjugent pas des performances futures.
La fiscalité et la réglementation mentionnées correspondent aux règles vérifiées en août 2026 et sont susceptibles d’évoluer.
L’auteure exerce en qualité de conseillère en investissements financiers (CIF) non indépendante et peut être rémunérée par commissions dans le cadre des solutions mises en place. Les informations réglementaires relatives au statut, aux partenaires, aux éventuels conflits d’intérêts et aux modalités de rémunération sont communiquées conformément aux obligations applicables avant toute prestation de conseil.