
J’ai reçu un héritage : comment placer cet argent sans faire n’importe quoi ?
- Par Emmanuelle Le Clanche — Conseillère en gestion de patrimoine à Avignon, conseillère en investissements financiers (CIF)
- Publié le 5 octobre 2026
- Mis à jour le 7 octobre 2026
Recevoir un héritage peut changer beaucoup de choses, à condition de savoir comment placer cet argent.
Parfois, il s’agit de 30 000 €. Parfois de 100 000 €, 300 000 € ou davantage. Il peut aussi s’agir du produit de la vente d’un bien immobilier reçu dans le cadre d’une succession.
Et une fois l’argent disponible, une question arrive assez vite : « Maintenant, qu’est-ce que j’en fais ? »
Assurance-vie ? Immobilier ? SCPI ? Livrets ? PER ? Marchés financiers ?
Ma réponse est généralement beaucoup moins spectaculaire : on ne commence pas par choisir un placement. On commence par déterminer ce que cet argent doit faire pour vous.
La stratégie d’abord, les outils ensuite
Cet article ne traite pas du règlement juridique de la succession : c’est le rôle du notaire. Il porte sur la suite, très concrète : comment organiser et placer l’argent d’un héritage une fois le capital disponible.
Car deux personnes qui héritent de la même somme n’ont aucune raison d’adopter la même stratégie. Leurs projets, leur âge, leur patrimoine existant et leur rapport au risque sont différents.
La logique de cet article est donc volontairement simple : la stratégie d’abord, les outils ensuite.
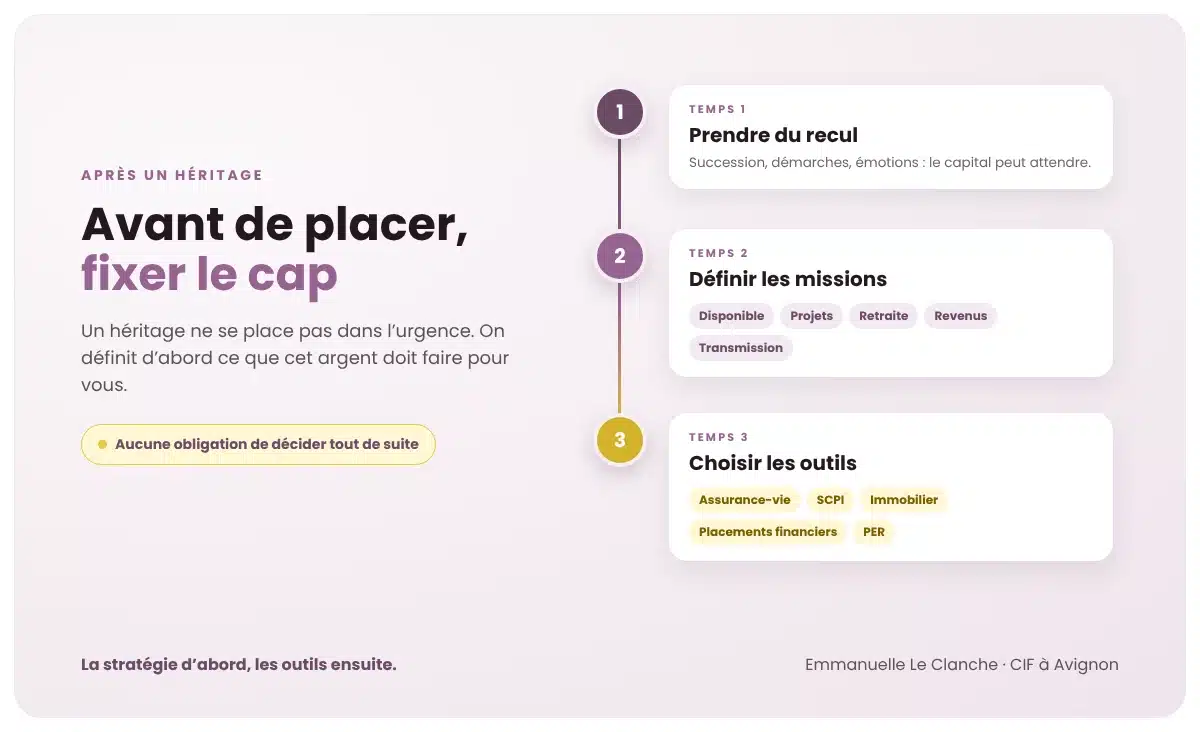
L’objectif n’est pas de vous donner une allocation toute faite. Il est de vous aider à poser les bonnes questions, dans le bon ordre, avant de placer un capital reçu en héritage — et de comprendre pourquoi un placement adapté à une personne ne l’est pas nécessairement à une autre.
La réponse courte
Après un héritage, rien ne vous oblige à investir immédiatement. Déterminez d’abord la somme à garder disponible, vos projets à court et moyen terme, la durée pendant laquelle le reste peut être investi, votre éventuel besoin de revenus et le risque que vous acceptez. Ce n’est qu’ensuite que l’on compare assurance-vie, SCPI, immobilier, placements financiers ou PER.
Hériter d’une somme importante : faut-il placer l’argent tout de suite ?
Il n’existe aucune obligation de décider immédiatement comment investir l’argent d’un héritage. Prendre un peu de recul fait souvent partie d’une bonne stratégie.
Après une succession, il n’est pas rare que le capital reste quelque temps sur un compte bancaire ou sur des supports d’épargne disponibles.
Et ce n’est pas forcément une mauvaise chose.
Un héritage intervient souvent dans une période particulière : décès d’un proche, démarches administratives, règlement de la succession, vente éventuelle d’un bien immobilier…
Au contraire, avant de placer un capital reçu en héritage, il est utile de prendre un peu de recul. Parce qu’un placement adapté à une personne ne l’est pas nécessairement à une autre.
Avant de placer un héritage, il faut savoir à quoi servira l’argent
Même somme. Mais probablement pas la même stratégie.
Imaginons deux personnes qui héritent chacune de 200 000 €.
Héritière A : compléter ses revenus
Elle souhaite compléter ses revenus dès maintenant. Une partie du capital devra donc être organisée pour produire des revenus réguliers.
Héritier B : préparer sa retraite
Il veut préparer sa retraite dans quinze ans. Son horizon est long et ses besoins de revenus immédiats sont faibles.
Avant de parler assurance-vie, SCPI, immobilier ou marchés financiers, plusieurs questions doivent donc être posées.
Les questions à se poser avant de placer un héritage
Ma check-list avant de placer un héritage
- Quelle somme doit rester disponible ?
- Existe-t-il des projets à court ou moyen terme ?
- Faut-il générer des revenus complémentaires ?
- Quelle est la durée pendant laquelle une partie du capital peut être investie ?
- Quel niveau de risque est acceptable ?
- La retraite doit-elle être préparée ?
- La transmission aux enfants ou aux proches est-elle un objectif ?
- Quelle est la situation fiscale et patrimoniale globale ?
C’est seulement après avoir répondu à ces questions que les placements commencent à avoir du sens.
LE PRINCIPE
« La stratégie d’abord. Les outils ensuite. »
Faut-il laisser une partie de l’héritage disponible ?
Dans beaucoup de situations, oui. Investir 100 % d’un capital simplement parce qu’il est disponible n’est pas nécessairement une bonne stratégie.
Il peut être pertinent de conserver une épargne de précaution, ainsi que les sommes correspondant à des projets identifiés à court terme.
Travaux, changement de résidence principale, aide à un enfant, achat d’un véhicule, projet professionnel…
L’argent dont on peut avoir besoin prochainement n’a pas vocation à être exposé aux mêmes contraintes ou aux mêmes risques que l’argent destiné à être conservé pendant dix ou quinze ans.
On peut donc parfaitement construire plusieurs « poches » avec des objectifs différents.
Où placer un héritage ? Les placements à envisager
Il n’existe pas un placement idéal pour un héritage. Plusieurs solutions peuvent être étudiées selon la situation.
Pour comparer plus en détail les grandes enveloppes, voir aussi : assurance-vie, PER ou SCPI : comment choisir ?
L’assurance-vie après un héritage
L’assurance-vie peut notamment permettre de construire une allocation diversifiée, de conserver une certaine disponibilité du capital et d’organiser sa transmission grâce à la clause bénéficiaire.
Mais toutes les assurances-vie ne se ressemblent pas.
Frais, supports disponibles, niveau de risque, mode de gestion, qualité du contrat et rédaction de la clause bénéficiaire doivent notamment être regardés.
Le choix doit donc être effectué en fonction de la situation patrimoniale et des objectifs de chacun. Découvrez les solutions de placement que j’étudie avec mes clients.
Les SCPI après un héritage
Les sociétés civiles de placement immobilier peuvent permettre d’investir indirectement dans l’immobilier et, selon le mode de détention retenu, de répondre à différents objectifs patrimoniaux.
Elles peuvent notamment être étudiées dans une stratégie visant des revenus complémentaires ou dans certaines stratégies de long terme.
Attention
Les SCPI présentent des risques, notamment de perte en capital et de liquidité. Elles ne constituent donc pas une solution automatique simplement parce qu’un capital est disponible.
L’immobilier
Un héritage peut également constituer un apport permettant d’envisager un investissement immobilier.
Là encore, la question n’est pas simplement : « Est-ce que l’immobilier est intéressant ? »
Il faut regarder le financement, la fiscalité, la rentabilité réelle, les contraintes de gestion et la place que l’immobilier occupe déjà dans le patrimoine.
Une personne déjà très exposée à l’immobilier n’aura pas nécessairement intérêt à y consacrer également l’essentiel du capital reçu.
Les placements financiers
Selon l’horizon d’investissement et le profil de risque, une partie du capital peut également être investie sur les marchés financiers au travers de différentes enveloppes.
L’objectif n’est pas nécessairement de rechercher la performance maximale.
Il s’agit surtout de construire une allocation cohérente avec la durée d’investissement, les objectifs poursuivis et la capacité à accepter les fluctuations des marchés.
Et le PER ?
Le Plan d’Épargne Retraite peut avoir sa place dans certaines situations, notamment lorsqu’il existe un véritable objectif retraite et que la situation fiscale rend les versements pertinents.
Mais recevoir un héritage ne signifie pas automatiquement qu’il faut verser une partie du capital sur un PER.
L’épargne placée sur cette enveloppe est en principe destinée à la retraite, sauf cas de déblocage anticipé prévus par la réglementation.
Si vous envisagez d’utiliser une partie de l’héritage pour vos vieux jours, lisez aussi : préparer sa retraite à Avignon.
Encore une fois : l’objectif avant le produit.
Faut-il placer tout l’héritage au même endroit ?
Pas nécessairement. Un capital reçu par héritage peut permettre de répartir l’argent entre plusieurs objectifs.
PENSER EN POCHES
1Disponible
2Moyen terme
3Long terme
4Revenus
5Transmission
Un même héritage, plusieurs missions — sans pourcentage type.
La poche disponible
Destinée à la sécurité et aux projets proches : épargne de précaution, travaux, aide à un enfant…
La poche à moyen terme
Pour les projets futurs déjà identifiés, avec un horizon de quelques années.
La poche à long terme
Destinée à faire fructifier le patrimoine, préparer la retraite ou organiser la transmission.
La poche revenus
Éventuellement, une poche destinée à produire des revenus complémentaires, en tenant compte du risque, de la fiscalité et de la liquidité.
La poche transmission
Recevoir un capital modifie votre propre patrimoine : c’est aussi l’occasion de penser à la protection de vos proches.
Cette logique permet également d’éviter une erreur fréquente : chercher LE placement qui devrait répondre à tous les besoins en même temps.
Spoiler : il existe rarement. 😉
Attention également à votre propre transmission
Recevoir un héritage peut aussi être l’occasion de réfléchir à sa propre succession.
Cela peut paraître paradoxal, mais l’arrivée d’un capital modifie parfois fortement le patrimoine d’une personne.
La question n’est donc plus seulement : « Comment placer cet argent ? » Elle peut devenir :
LA QUESTION À SE POSER
« Que se passerait-il avec ce patrimoine s’il m’arrivait quelque chose ? »
Assurance-vie, clause bénéficiaire, donations, organisation de la détention des actifs…
Selon la situation familiale, notamment en présence ou non d’enfants, cette réflexion peut devenir particulièrement importante. Pour aller plus loin : protéger ses proches et organiser sa transmission.
J’ai hérité de 100 000 €, 200 000 € ou 300 000 € : comment placer cet héritage ?
Plus le montant est important, moins il est pertinent de raisonner uniquement en termes de « meilleur placement ».
Avec 200 000 € disponibles, par exemple, la bonne question n’est pas : « Quel placement rapporte le plus ? »
Mais plutôt : « Combien dois-je conserver disponible ? Combien puis-je investir à long terme ? Quels revenus vais-je éventuellement vouloir obtenir ? Et comment ce nouveau capital s’intègre-t-il à ce que je possède déjà ? »
| Capital reçu | Mauvaise question | Question utile |
|---|---|---|
| 100 000 € | Quel est le meilleur placement ? | Quelle part dois-je garder disponible, et pour quels projets ? |
| 200 000 € | Assurance-vie ou SCPI ? | Combien puis-je investir à long terme, et ai-je besoin de revenus ? |
| 300 000 € et + | Où mettre tout l’argent ? | Comment ce capital s’intègre-t-il à ce que je possède déjà ? |
Un patrimoine doit être regardé dans son ensemble.
Un héritage de 200 000 € n’aura pas les mêmes conséquences pour une personne disposant déjà d’un patrimoine immobilier important que pour une personne dont l’essentiel de l’épargne est aujourd’hui conservé sur des livrets.
C’est exactement le rôle d’une stratégie patrimoniale.
Faire le point avant de placer un héritage à Avignon
J’accompagne à Avignon et dans le Vaucluse des particuliers qui souhaitent organiser leur patrimoine après avoir reçu un capital, notamment à la suite d’un héritage ou de la vente d’un bien.
Mon travail ne consiste pas à commencer par vous présenter une assurance-vie, une SCPI ou un autre placement.
Nous commençons par votre situation :
- votre patrimoine existant ;
- vos revenus et votre fiscalité ;
- vos projets ;
- votre retraite ;
- votre situation familiale ;
- votre besoin éventuel de revenus complémentaires ;
- votre rapport au risque.
Ensuite seulement viennent les solutions susceptibles d’être adaptées. C’est tout le sens de ma démarche de conseillère en gestion de patrimoine à Avignon.
FAQ — Placer l’argent d’un héritage
Où placer l’argent d’un héritage ?
Où placer l’argent reçu lors d’un héritage ?
Il n’existe pas de réponse universelle. Assurance-vie, placements financiers, immobilier, SCPI ou épargne disponible peuvent notamment être étudiés. La répartition dépend surtout du montant reçu, de vos projets, de votre horizon d’investissement, de votre situation patrimoniale et du niveau de risque que vous acceptez.
Faut-il placer immédiatement l’argent d’un héritage ?
Non. Conserver temporairement le capital sur des supports disponibles peut permettre de prendre le temps de définir une stratégie. Une décision patrimoniale importante ne nécessite pas d’être prise dans l’urgence.
Selon le montant reçu
Comment placer 100 000 € reçus en héritage ?
Avant de choisir les placements, il convient notamment de déterminer la somme qui doit rester disponible, les projets à court et moyen terme, l’horizon d’investissement du solde, le besoin éventuel de revenus complémentaires et le niveau de risque acceptable.
Que faire avec 200 000 € ou 300 000 € reçus en héritage ?
Avec un capital important, une diversification entre plusieurs objectifs et plusieurs horizons peut être étudiée. La stratégie doit également tenir compte du patrimoine déjà détenu afin d’éviter une concentration excessive sur une seule classe d’actifs.
Solutions et accompagnement
Assurance-vie ou SCPI après un héritage ?
Ces deux solutions répondent à des logiques différentes et peuvent parfois être complémentaires. L’assurance-vie constitue une enveloppe permettant d’accéder à différents supports et possède des caractéristiques particulières en matière de transmission. Les SCPI permettent une exposition indirecte à l’immobilier mais comportent notamment des risques de perte en capital et de liquidité. Le choix dépend donc de l’objectif poursuivi et de la situation de l’investisseur.
Qui consulter pour placer un héritage à Avignon ?
Plusieurs professionnels peuvent intervenir selon la problématique rencontrée. Le notaire intervient notamment sur les aspects civils et successoraux. Un conseiller en investissements financiers peut intervenir, dans le cadre de ses habilitations, sur la stratégie patrimoniale et les solutions d’investissement. Ces interventions peuvent donc être complémentaires.
Conclusion : placer un héritage, oui, mais sans urgence
La meilleure décision commence rarement par un nom de produit. Elle commence par une question : que doit faire cet argent pour vous ?
Un héritage peut représenter une opportunité importante pour construire la suite de son patrimoine.
Encore faut-il éviter de vouloir décider trop vite. Définissez d’abord la part à garder disponible, vos projets, votre horizon et le risque que vous acceptez : les placements viendront ensuite, à leur juste place.
La stratégie d’abord. Les outils ensuite.
À propos de l’autrice
Emmanuelle Le Clanche est consultante patrimoniale et conseillère en investissements financiers (CIF) à Avignon. Elle accompagne les particuliers, les indépendants, les professions libérales et les dirigeants sur les sujets de préparation de la retraite, d’épargne, d’investissement, d’immobilier, de protection et de transmission.
Son approche repose sur une idée simple : la gestion de patrimoine ne doit pas être réservée aux personnes déjà fortunées. Elle doit permettre de comprendre ses choix et d’utiliser efficacement les moyens dont on dispose. Autrement dit : de la gestion de fortune pour les gens non fortunés.
Dans le cadre de son activité de CIF, le conseil en investissement est fourni sur une base non indépendante au sens réglementaire. La rémunération peut notamment inclure des commissions versées par les producteurs ou distributeurs des solutions, selon les modalités présentées dans la documentation réglementaire remise au client.
Avertissement réglementaire
Les informations présentées dans cet article sont générales et ont une vocation pédagogique. Elles ne constituent pas une recommandation personnalisée d’investissement.
Les solutions évoquées présentent des caractéristiques, des risques, des frais et une fiscalité qui doivent être étudiés en fonction de la situation, des objectifs, de l’horizon d’investissement et du profil de risque de chaque investisseur. Les performances passées ne préjugent pas des performances futures.
Les investissements en unités de compte, SCPI et autres actifs exposés aux marchés comportent notamment un risque de perte en capital et, pour certains, un risque de liquidité.
L’auteure exerce en qualité de conseillère en investissements financiers (CIF) non indépendante et peut être rémunérée par commissions dans le cadre des solutions mises en place. Les informations réglementaires relatives au statut, aux partenaires, aux éventuels conflits d’intérêts et aux modalités de rémunération sont communiquées conformément aux obligations applicables avant toute prestation de conseil.