
Préparer sa retraite à Avignon : comment anticiper ses revenus et protéger son niveau de vie ?
- Par Emmanuelle Le Clanche, conseillère en investissements financiers (CIF) à Avignon
- Publié le 23 septembre 2026
- Mis à jour le 24 septembre 2026
Préparer sa retraite à Avignon, ce n’est pas seulement connaître une date de départ. C’est surtout savoir avec quels revenus on vivra une fois les salaires ou les revenus professionnels remplacés par les pensions. Il faut ensuite organiser suffisamment tôt les ressources qui permettront de conserver un niveau de vie cohérent avec ses projets.
La question est d’autant plus importante que la baisse de revenu ne se résume pas à une règle du type « vous perdrez 30 ou 40 % ». Les dernières données de la DREES montrent qu’au moment du passage à la retraite, pour la moitié des personnes encore en emploi auparavant, la pension est inférieure de plus de 25 % au dernier revenu d’activité. Mais la baisse médiane est plus faible lorsqu’on raisonne sur l’ensemble des revenus du ménage, et encore plus faible lorsqu’on observe le niveau de vie. Autrement dit : il n’existe pas un taux de remplacement valable pour tout le monde.
Partir de votre situation réelle
À Avignon comme ailleurs, la bonne préparation commence donc par votre situation réelle : votre carrière, votre logement, vos crédits, votre patrimoine, votre fiscalité, votre conjoint, vos projets et le revenu dont vous aurez réellement besoin.
Beaucoup de personnes commencent par me demander quel produit choisir : un PER, une assurance-vie, un investissement immobilier ou des SCPI. C’est humain : une solution concrète paraît plus facile à saisir qu’un bilan complet. Pourtant, le placement vient en dernier.
Avant de choisir un outil, quatre questions doivent être posées : à quel âge pourrez-vous partir ? Quel sera le montant probable de vos pensions ? De quel revenu aurez-vous réellement besoin ? Et comment financerez-vous la différence ?
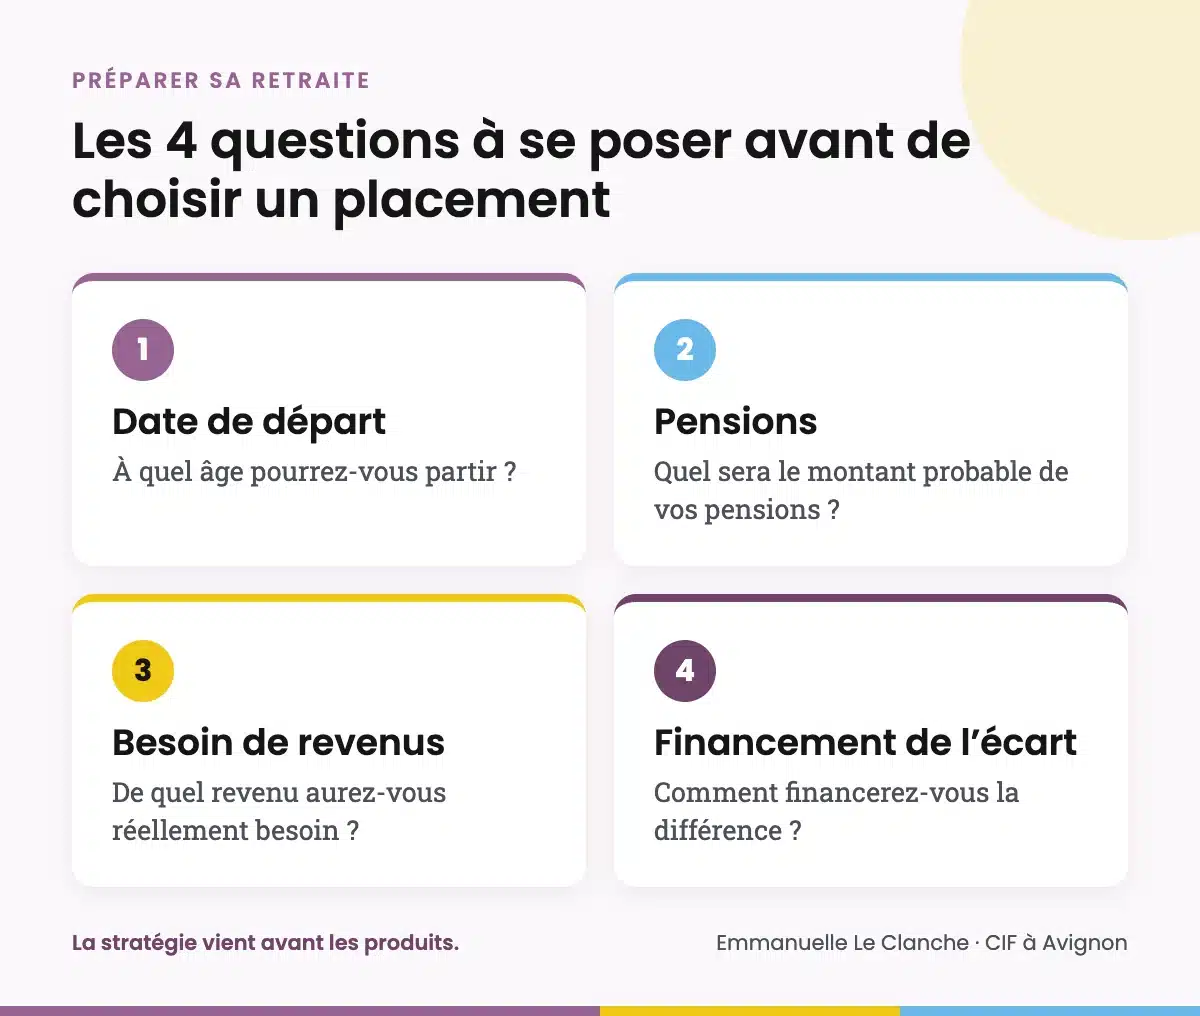
Ce guide a été conçu pour répondre simplement à ces questions, sans faire croire qu’une solution convient à tout le monde. La stratégie vient avant les produits.
La réponse en une phrase
Préparer sa retraite à Avignon consiste à vérifier ses droits, estimer ses pensions, chiffrer son futur niveau de vie, mesurer l’écart de revenus et organiser son patrimoine pour financer cet écart avec un niveau de risque et de disponibilité adaptés.
Que signifie réellement « préparer sa retraite » ?
Préparer sa retraite signifie anticiper à la fois ses droits obligatoires, les démarches de départ et l’organisation financière qui prendra le relais des revenus professionnels. Ces trois sujets sont complémentaires, mais ils ne relèvent pas exactement des mêmes interlocuteurs.
1. Connaître ses droits et sa date possible de départ
La première étape est administrative : identifier les régimes auxquels vous avez cotisé, vérifier les trimestres et les points enregistrés, connaître les différentes dates possibles de départ et obtenir une estimation des pensions de base et complémentaires.
Le compte Info Retraite centralise une grande partie de ces informations et permet d’accéder au relevé de carrière ainsi qu’aux services d’estimation. Les règles peuvent évoluer, notamment selon l’année de naissance et les dispositifs applicables. Il est donc préférable de s’appuyer sur les outils officiels actualisés plutôt que sur un tableau enregistré plusieurs années auparavant.
2. Préparer les démarches de liquidation
La retraite n’est pas versée automatiquement. À l’approche du départ, il faut vérifier la carrière, corriger les anomalies, réunir les justificatifs et effectuer les demandes auprès des régimes concernés. Cette phase doit être distinguée de la stratégie patrimoniale. En effet, l’une permet d’obtenir les droits dus, l’autre organise la vie financière après la fin d’activité.
3. Préparer financièrement la baisse de revenus
C’est la troisième étape, et souvent la plus sous-estimée. Elle consiste d’abord à comparer les revenus disponibles à la retraite au niveau de vie souhaité. Il s’agit ensuite d’organiser un complément lorsque les pensions et les autres ressources ne suffisent pas.
- capital constitué progressivement
- revenus immobiliers
- assurance-vie
- Plan d’épargne retraite (PER)
- SCPI
- placements financiers
- épargne salariale
- vente ou réorganisation d’un actif
- réduction de certaines charges
- combinaison de plusieurs solutions
À retenir
Deux personnes ayant le même salaire aujourd’hui peuvent avoir des besoins totalement différents à la retraite. Le montant de pension n’a de sens qu’une fois comparé au budget futur et au patrimoine existant.
À quel âge faut-il commencer à préparer sa retraite : 40, 45, 50, 55 ou 60 ans ?
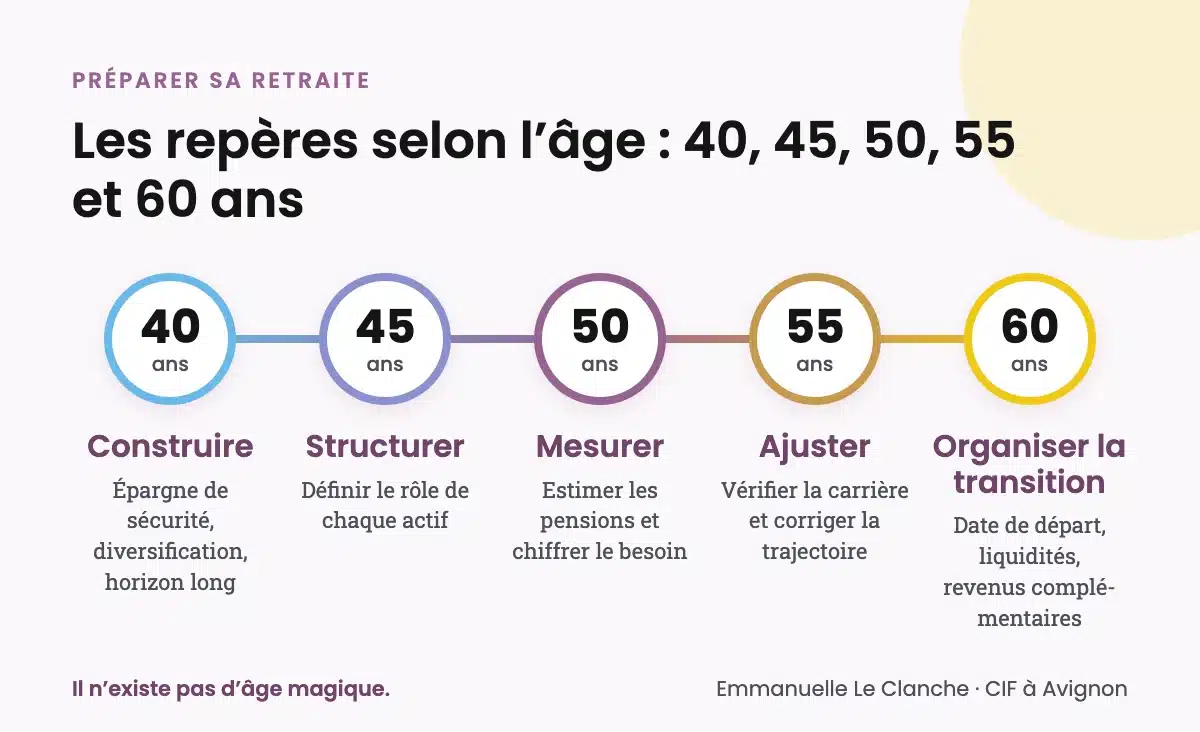
Il n’existe pas d’âge magique. Plus on commence tôt, plus l’effort peut être progressif ; plus l’échéance approche, plus la préparation doit devenir chiffrée et concrète. À 40 ans on construit, à 45 ans on structure, à 50 ans on mesure, à 55 ans on ajuste et à 60 ans on organise la transition.
Préparer sa retraite à 40 ans
Préparer sa retraite à 45 ans
Préparer sa retraite à 50 ans
Préparer sa retraite à 55 ans
Préparer sa retraite à 60 ans
Point de vigilance
Les règles relatives à l’âge légal, aux carrières longues, au cumul emploi-retraite et à la retraite progressive peuvent évoluer. Pour une décision de départ, toujours vérifier l’information auprès des régimes officiels et utiliser les simulateurs à jour.
Comment vérifier sa carrière et estimer sa future retraite ?
Pour estimer sa retraite, il faut d’abord vérifier le relevé de carrière et corriger les périodes manquantes. Il faut ensuite tester plusieurs dates de départ avec les services officiels. Une simulation est utile uniquement si les données de carrière sur lesquelles elle repose sont suffisamment fiables.
Consulter son relevé de carrière
Le relevé de carrière récapitule les droits connus des différents régimes : salaires, trimestres, points et périodes assimilées. Même une carrière apparemment simple mérite une vérification ligne par ligne.
- débuts de carrière et emplois saisonniers
- périodes de chômage
- maladie et congés maternité
- service national
- activité indépendante
- temps partiel
- emplois auprès de plusieurs régimes
- travail à l’étranger ou expatriation
- changements de statut
Conserver les justificatifs utiles
Bulletins de salaire, attestations d’employeur, relevés de points, documents liés au chômage, au service national ou au travail à l’étranger peuvent devenir précieux plusieurs décennies plus tard. Attendre les derniers mois avant le départ pour rechercher un document ancien est rarement la partie la plus amusante du programme retraite.
Tester plusieurs scénarios de départ
Une estimation n’est pas une promesse contractuelle. Elle dépend des données connues, des règles applicables et des hypothèses de poursuite d’activité. Il est donc plus utile de comparer plusieurs scénarios qu’un seul chiffre : départ dès que possible, départ à taux plein, activité prolongée, baisse progressive du temps de travail ou modification de rémunération.
Question utile
Ne demandez pas seulement « combien vais-je toucher ? ». Demandez aussi : « que se passe-t-il si je pars un an plus tôt, un an plus tard ou progressivement ? »
Quelle baisse de revenus faut-il prévoir à la retraite ?
Il n’existe pas de pourcentage universel de baisse des revenus à la retraite. Selon la DREES, la pension est inférieure de plus de 25 % au dernier revenu d’activité pour la moitié des personnes encore en emploi avant leur retraite. Mais l’écart médian est plus faible lorsqu’on tient compte des autres revenus du ménage et du niveau de vie.
Cette nuance est essentielle : préparer sa retraite ne consiste pas à appliquer un taux forfaitaire à son salaire. Il faut construire son propre budget futur.
Quelles dépenses peuvent diminuer ?
- transports et frais professionnels
- repas pris à l’extérieur pour le travail
- crédit arrivé à son terme
- épargne mensuelle consacrée à la préparation de la retraite
- certaines dépenses liées aux enfants lorsqu’ils deviennent autonomes
Quelles dépenses peuvent augmenter ?
- loisirs et voyages
- entretien ou adaptation du logement
- mutuelle et soins moins bien remboursés
- aide aux enfants ou petits-enfants
- services à domicile
- dépenses liées à une perte d’autonomie
Le temps libéré par la retraite peut aussi générer de nouvelles dépenses. La bonne projection n’est donc ni optimiste ni pessimiste : elle est réaliste.
Comment calculer le revenu complémentaire nécessaire ?
Le complément de revenus à financer correspond à la différence entre le budget mensuel souhaité et les ressources durables estimées : pensions nettes, revenus locatifs réellement nets, rentes ou autres revenus réguliers.
Formule simple
Besoin mensuel souhaité – pensions nettes estimées – autres revenus durables = complément mensuel à financer
Exemple
Un couple souhaite disposer de 3 500 € nets par mois. Ses pensions estimées représentent 2 650 € et un revenu immobilier net durable environ 250 €. L’écart à financer est donc de 600 € par mois. Ce calcul est un exemple pédagogique, pas une recommandation ni une projection personnalisée.
Quel capital faut-il pour obtenir 500 € ou 1 000 € par mois ?
Il n’existe pas de capital unique permettant de produire 500 € ou 1 000 € par mois. Le montant nécessaire dépend de la durée de versement, du rendement réellement obtenu, des frais, de la fiscalité, de l’inflation, du risque accepté et du choix de préserver ou de consommer progressivement le capital.
Financer 500 € par mois pendant vingt ans en consommant une partie du capital n’a rien à voir avec rechercher 500 € de revenu mensuel durable en souhaitant transmettre la totalité du capital. Les outils et les montants seront différents.
Que faut-il analyser dans son patrimoine avant de préparer la retraite ?
Avant d’ajouter un nouveau placement, il faut faire l’inventaire de l’épargne disponible, des placements financiers, de l’immobilier, des crédits et de la protection du conjoint. Le patrimoine doit être regardé comme un ensemble, pas contrat par contrat.
L’épargne disponible
Les livrets, comptes à terme et liquidités financent les imprévus et les projets à court terme. Une stratégie retraite ne doit pas sacrifier cette poche de sécurité au seul motif de rechercher davantage de rendement.
Les placements financiers
Assurance-vie, PER, PEA, compte-titres, épargne salariale, contrats de capitalisation ou anciens dispositifs retraite doivent être examinés selon leur ancienneté, leurs frais, leurs supports, leur fiscalité, leur disponibilité et leur rôle dans la stratégie.
Le patrimoine immobilier
Pour un bien immobilier, la valeur brute ne suffit pas. Il faut intégrer les emprunts, les charges, les travaux, la fiscalité, la vacance, la gestion et la facilité de revente. Un actif peut avoir une valeur patrimoniale importante sans produire un revenu net réellement utile à la retraite.
Les dettes et crédits
Rembourser ou réduire une dette peut parfois être plus efficace que souscrire un nouveau placement. Faire disparaître une mensualité de 700 € avant la retraite réduit directement de 700 € le revenu mensuel à trouver.
La protection du conjoint
Une stratégie doit être testée à deux moments : lorsque les deux membres du couple sont vivants, puis après le premier décès. Les pensions, les droits à réversion, la propriété du logement, le régime matrimonial, les clauses bénéficiaires et la capacité du survivant à gérer le patrimoine doivent être étudiés ensemble.
PER, assurance-vie, immobilier ou SCPI : quelles solutions pour préparer sa retraite ?
Il n’existe pas de meilleur placement retraite dans l’absolu. Le PER, l’assurance-vie, l’immobilier, les SCPI et les placements financiers répondent à des fonctions différentes. Le bon choix dépend de l’horizon, de la fiscalité, de la disponibilité nécessaire, du patrimoine existant et du risque que l’épargnant peut accepter. Pour aller plus loin : comparer assurance-vie, PER et SCPI.
Le PER : utile pour certains profils, pas automatique
Le Plan d’épargne retraite permet de constituer une épargne dédiée à la retraite. Les versements volontaires peuvent être déduits du revenu imposable dans la limite des plafonds disponibles. Pour cela, le titulaire doit opter pour cette déduction. L’avantage fiscal à l’entrée doit être comparé à la fiscalité applicable à la sortie.
Depuis 2026, les versements volontaires réalisés sur un PER à partir de 70 ans ne bénéficient plus de la déduction fiscale. Les règles 2026 ont également élargi l’utilisation de certains plafonds de déduction non consommés. Il convient donc de vérifier le plafond disponible figurant sur l’avis d’impôt et les règles applicables à l’année du versement.
Le PER peut permettre une sortie en capital, en rente ou combinée selon l’origine des sommes et les conditions du plan. Des cas de déblocage anticipé existent. Les supports non garantis peuvent subir une perte en capital.
L’assurance-vie : souplesse et retraits possibles
L’assurance-vie permet des versements ponctuels ou réguliers, des rachats et, selon le contrat, des rachats programmés. Lors d’un rachat, la fiscalité porte sur la part de gains comprise dans la somme retirée. Elle dépend des règles applicables au contrat et aux versements concernés.
Les fonds en euros offrent une garantie selon les conditions du contrat. Les unités de compte ne garantissent pas le capital et peuvent évoluer à la hausse comme à la baisse. L’allocation doit être cohérente avec l’horizon, la tolérance au risque, la capacité à subir des pertes et le reste du patrimoine.
À retenir
Le PER peut être très pertinent lorsque l’avantage fiscal, l’horizon et le besoin de disponibilité sont cohérents. Il ne doit pas être souscrit uniquement parce que décembre approche et que l’impôt agace.
L’immobilier locatif : raisonner en revenu net, pas en loyer
L’immobilier peut permettre de constituer un patrimoine grâce au crédit et de percevoir des loyers. Mais le revenu réellement disponible doit intégrer les charges, la taxe foncière, les travaux, la vacance, la gestion, les impayés éventuels, la fiscalité et le coût du financement.
Il faut également se demander si la gestion restera adaptée au moment de la retraite. Par ailleurs, le patrimoine n’est-il pas déjà trop concentré sur l’immobilier ?
Les SCPI : immobilier mutualisé, mais ni rendement ni liquidité garantis
Les SCPI permettent d’investir indirectement dans un patrimoine immobilier géré par une société de gestion. Elles peuvent contribuer à une stratégie de revenus complémentaires ou de constitution patrimoniale, notamment en pleine propriété ou, dans certaines stratégies, en démembrement.
Elles présentent toutefois un risque de perte en capital, un revenu non garanti, des frais et une liquidité qui n’est pas garantie. La revente peut prendre du temps en l’absence de demandes suffisantes. Une SCPI n’est donc pas une épargne de précaution.
Le PEA et les placements financiers : conserver un horizon long
Les marchés financiers peuvent participer à la constitution d’un capital sur le long terme. Ils offrent des possibilités de diversification mais peuvent connaître des baisses importantes. À l’approche de la retraite, le sujet n’est pas nécessairement de tout sécuriser. Il s’agit plutôt d’éviter d’exposer l’argent nécessaire dans les prochaines années à une volatilité excessive.
Une organisation en plusieurs poches peut être pertinente : court terme, revenus à moyen terme, capital de long terme et transmission. La diversification ne consiste pas simplement à multiplier les contrats : il faut regarder les actifs réellement détenus.
L’épargne salariale : vérifier l’abondement avant d’aller chercher ailleurs
Participation, intéressement, PEE et PERECO peuvent jouer un rôle important. L’abondement de l’employeur mérite une attention particulière puisqu’il augmente l’effort d’épargne du salarié. Les supports, frais, règles de blocage et conditions de sortie doivent néanmoins être étudiés.
Le rachat de trimestres : un calcul, pas un réflexe
Le rachat de trimestres peut être possible dans certaines situations, notamment pour des années d’études ou incomplètes. Son intérêt dépend du coût, de l’impact sur la date de départ et la pension, de la fiscalité et des autres usages possibles du capital. Il doit faire l’objet d’une étude spécifique.
La résidence principale : un actif qui réduit aussi les besoins
Une résidence principale ne produit pas de revenu, mais un logement adapté et peu endetté peut diminuer fortement les charges mensuelles. Le projet doit intégrer les travaux, l’entretien, la taxe foncière, l’accessibilité et, éventuellement, l’opportunité de vendre pour un logement plus petit ou mieux situé.
Comment préparer sa retraite selon son statut professionnel ?
Un salarié, un travailleur indépendant, une profession libérale et un chef d’entreprise n’ont pas les mêmes régimes, les mêmes revenus ni les mêmes actifs. La méthode reste la même, mais les points de vigilance diffèrent.
Salarié : vérifier retraite de base, Agirc-Arrco et épargne d’entreprise
Le salarié doit examiner ses droits de base et complémentaires, les périodes de chômage ou de temps partiel, les dispositifs d’épargne salariale et la date de fin des crédits. Une évolution de carrière dans les dernières années peut modifier les projections : mieux vaut tester plusieurs scénarios.
Indépendant et profession libérale : ne pas confondre valeur de l’activité et retraite disponible
Les indépendants et professions libérales ont souvent des revenus variables. De plus, ils peuvent avoir cotisé auprès de plusieurs régimes au fil de leur parcours. Ils doivent également vérifier les anciens contrats retraite et la part de leur patrimoine liée à l’activité professionnelle.
La valeur d’un cabinet ou d’une clientèle ne doit pas être comptée comme un capital retraite certain tant que les conditions de cession ne sont pas évaluées.
Chef d’entreprise : anticiper la cession et diversifier le patrimoine personnel
Chez un dirigeant, une part importante du patrimoine peut être concentrée dans l’entreprise. La préparation de la retraite doit donc intégrer la valeur de cession, son calendrier, la fiscalité, l’immobilier professionnel, la rémunération et la protection sociale. Une cession réussie se prépare généralement plusieurs années à l’avance. Elle peut aussi nécessiter une coordination avec l’expert-comptable, l’avocat et le notaire.
Fonctionnaire : intégrer les particularités de carrière et les périodes hors fonction publique
Le fonctionnaire doit notamment vérifier les périodes exercées dans le privé, les temps partiels, les droits complémentaires et les éléments spécifiques pris en compte dans ses régimes. Comme pour les autres statuts, l’estimation des pensions doit ensuite être rapprochée du budget futur.
Quelles sont les erreurs les plus fréquentes quand on prépare sa retraite ?
Les erreurs les plus fréquentes sont d’attendre trop longtemps, de commencer par choisir un produit, de raisonner uniquement en réduction d’impôt, d’immobiliser toute son épargne ou de sous-estimer le risque, les frais et la fiscalité.
Erreur n°1 : attendre les dernières années
Commencer tard n’empêche pas d’agir, mais réduit la capacité à étaler l’effort. À 55 ou 60 ans, la stratégie repose davantage sur le patrimoine déjà accumulé et les arbitrages que sur la capitalisation progressive.
Erreur n°2 : demander d’abord « quel placement ? »
La première question n’est pas « faut-il ouvrir un PER ? », mais « de combien aurai-je besoin, à partir de quand et pendant combien de temps ? ». Le produit est la conséquence du besoin, pas le point de départ.
Erreur n°3 : préparer sa retraite uniquement pour payer moins d’impôt
Choisir un placement uniquement pour la réduction d’impôt, c’est un peu comme choisir une voiture parce que les tapis de sol sont offerts : l’avantage existe, mais ce n’est pas le sujet principal. Une économie fiscale ne compense pas un mauvais horizon, des frais excessifs, un manque de liquidité ou un risque mal compris.
Erreur n°4 : immobiliser toute son épargne
Une stratégie retraite doit laisser une réserve disponible pour les imprévus et les projets intermédiaires. Sinon, une dépense importante peut obliger à vendre un actif au mauvais moment ou à emprunter.
Erreur n°5 : oublier les frais, la fiscalité et la liquidité
Le rendement affiché n’est pas le rendement réellement conservé. Frais, fiscalité, prélèvements sociaux, travaux, vacance ou délai de revente doivent être intégrés selon la nature de l’investissement.
Erreur n°6 : confondre diversification et multiplication des produits
Posséder trois assurances-vie investies sur les mêmes supports ne crée pas automatiquement une diversification. La diversification s’apprécie au niveau des actifs, des zones géographiques, des secteurs, des horizons, des risques et de la liquidité.
Erreur n°7 : oublier le conjoint et le premier décès
Une stratégie peut être confortable avec deux pensions et devenir fragile après le décès de l’un des conjoints. Réversion, régime matrimonial, clauses bénéficiaires, propriété du logement et besoins du survivant doivent être examinés avant la retraite.
Pourquoi faire un bilan patrimonial avant la retraite ?
Un bilan patrimonial sert à mettre les chiffres en face des projets. Il permet de tester plusieurs hypothèses et de hiérarchiser les objectifs. Ce bilan permet aussi de vérifier que les placements, les crédits, la fiscalité et la protection du conjoint forment un ensemble cohérent.
Tester plusieurs scénarios plutôt qu’une seule projection
Départ plus tôt, départ plus tard, retraite progressive, baisse d’activité, vente d’un bien, aide aux enfants, travaux importants, décès du conjoint : une stratégie robuste ne repose pas sur un seul scénario parfaitement lisse.
Hiérarchiser ce qui compte vraiment
Il est rarement possible de maximiser simultanément la retraite la plus précoce, le niveau de vie le plus élevé, la transmission la plus importante et le risque le plus faible. Le rôle du bilan est aussi de rendre visibles les arbitrages.
Adapter le conseil à la personne, pas au produit
Dans le cadre du conseil en investissement, l’analyse doit notamment tenir compte de la situation financière, des objectifs, de l’horizon, des connaissances et de l’expérience, de la tolérance au risque et de la capacité à subir des pertes. Une recommandation générique ne peut pas remplacer cette analyse individuelle.
Pourquoi préparer sa retraite avec un conseiller à Avignon ?
Un conseiller à Avignon n’a pas vocation à remplacer les caisses de retraite. Son intérêt est d’intégrer les estimations de pension dans une stratégie patrimoniale complète. Celle-ci tient compte du logement, des placements, des crédits, de la fiscalité, de la protection du conjoint et des projets de vie.
L’ancrage local peut être utile lorsque le patrimoine comprend des biens immobiliers dans le Vaucluse ou les environs. Il l’est aussi lorsqu’une vente ou une acquisition est envisagée. Enfin, il facilite la coordination avec un notaire, un expert-comptable, un avocat ou un autre professionnel déjà connu du client.
À Avignon, l’Agirc-Arrco dispose également d’un accueil conseil pour les questions liées à la retraite complémentaire des salariés du privé. Les organismes de retraite restent les interlocuteurs de référence pour les droits et la liquidation. L’accompagnement patrimonial intervient en complément pour organiser les conséquences financières.
Qui fait quoi ?
- Caisses et Info Retraite : droits, carrière, estimation et liquidation.
- Professionnel du bilan retraite : audit administratif complexe si nécessaire.
- Conseiller en gestion de patrimoine / CIF : analyse financière et patrimoniale, investissements et organisation des revenus futurs.
- Notaire, avocat et expert-comptable : chacun intervient dans son champ de compétence.
Comment préparer sa retraite en 7 étapes ?
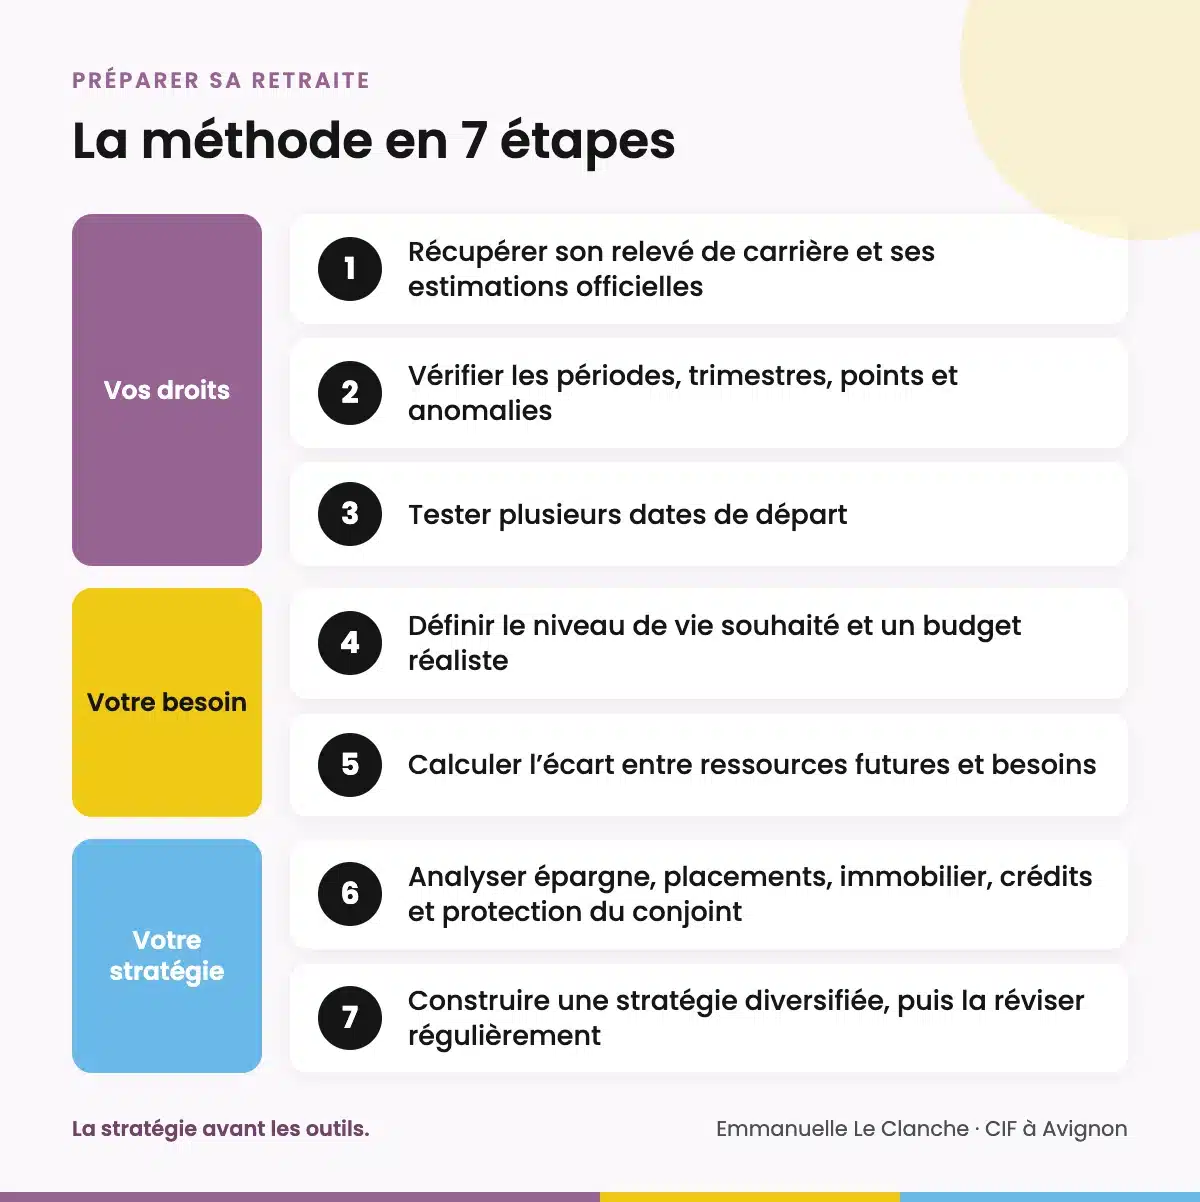
La méthode peut être résumée en sept étapes : vérifier sa carrière, estimer plusieurs dates de départ, définir son budget futur, calculer l’écart de revenus, inventorier le patrimoine, choisir les solutions adaptées et suivre la stratégie dans le temps.
- Récupérer son relevé de carrière et ses estimations officielles.
- Vérifier les périodes, les trimestres, les points et les éventuelles anomalies.
- Tester plusieurs dates de départ plutôt qu’une seule.
- Définir le niveau de vie souhaité et un budget réaliste.
- Calculer l’écart entre les ressources futures et les besoins.
- Analyser l’épargne, les placements, l’immobilier, les crédits et la protection du conjoint.
- Construire une stratégie diversifiée, adaptée au risque et à la liquidité, puis la réviser régulièrement.
Ma méthode
La stratégie avant les outils. Le meilleur placement n’est pas celui qui est le plus souvent cité : c’est celui qui remplit une fonction précise dans une organisation compréhensible et cohérente.
FAQ - Préparer sa retraite à Avignon
À quel âge faut-il commencer à préparer sa retraite ?
Le plus tôt possible si l’objectif est de lisser l’effort, mais il n’est jamais inutile de commencer plus tard. À 40-45 ans, on structure ; à 50 ans, on chiffre ; à 55 ans, on ajuste précisément ; à 60 ans, on organise la transition entre activité, pensions et patrimoine.
Est-il trop tard pour préparer sa retraite à 55 ans ?
Non. À 55 ans, il reste possible d’augmenter l’épargne, de réorganiser les placements, de réduire certaines dettes, de corriger la carrière et de préparer des revenus complémentaires. Le temps étant plus court, l’analyse du patrimoine existant devient simplement plus importante.
Est-il trop tard à 60 ans ?
Non. À 60 ans, l’enjeu principal devient l’organisation des actifs existants : niveau de liquidités, date de départ, éventuelle retraite progressive, revenus complémentaires, protection du conjoint et fiscalité des retraits ou cessions.
Combien faut-il épargner chaque mois pour sa retraite ?
Il n’existe pas de montant universel. L’effort dépend de l’âge, du revenu complémentaire recherché, des pensions estimées, du patrimoine déjà constitué, de l’horizon, de l’inflation et du niveau de risque accepté.
Quel capital faut-il pour obtenir 500 € par mois à la retraite ?
Le capital nécessaire dépend de la durée de versement, du rendement réellement obtenu, des frais, de la fiscalité, de l’inflation et du choix de préserver ou de consommer le capital. Un chiffre unique présenté sans ces hypothèses serait trompeur.
Comment connaître le montant de sa future retraite ?
Commencez par consulter votre relevé de carrière et le service d’estimation officiel Info Retraite. Vérifiez les données puis comparez plusieurs âges de départ. L’estimation doit être actualisée à mesure que l’échéance approche.
Comment corriger une erreur sur son relevé de carrière ?
À partir de 55 ans, le service « Corriger ma carrière » permet de signaler en ligne certaines anomalies aux régimes concernés. Avant cela, il est utile de conserver les justificatifs et de contacter le régime compétent si une anomalie est repérée.
Le PER est-il obligatoire pour préparer sa retraite ?
Non. Le PER est un outil parmi d’autres. Il peut être pertinent lorsque son horizon, son traitement fiscal et son niveau de disponibilité correspondent à la situation. Une assurance-vie, de l’immobilier, des SCPI, l’épargne salariale ou d’autres placements peuvent également jouer un rôle.
PER ou assurance-vie : que choisir ?
Le PER est spécifiquement orienté vers la retraite et peut permettre une déduction fiscale des versements sous conditions. L’assurance-vie est généralement plus souple pour les retraits. Les deux peuvent être complémentaires plutôt que concurrents.
Peut-on préparer sa retraite avec des SCPI ?
Oui, les SCPI peuvent contribuer à une stratégie de long terme ou de revenus complémentaires. Elles présentent toutefois un risque de perte en capital, un revenu non garanti, des frais et une liquidité non garantie. Elles ne remplacent pas l’épargne de sécurité.
Faut-il rembourser son crédit avant la retraite ?
Pas systématiquement. Il faut comparer le taux du crédit, la mensualité, le capital restant dû, le rendement et le risque de l’épargne, la fiscalité et le besoin de liquidité. Dans certains cas, supprimer une mensualité réduit fortement le besoin de revenus futurs.
Comment préparer sa retraite quand on est indépendant ou profession libérale ?
Il faut vérifier les droits dans les différents régimes et tenir compte de la variabilité des revenus. Il faut aussi analyser les anciens contrats retraite. Enfin, la valeur future de l’activité ne doit pas être considérée comme certaine tant que les conditions de cession ne sont pas évaluées.
Comment préparer sa retraite quand on est chef d’entreprise ?
La préparation doit intégrer la valeur et la cession éventuelle de l’entreprise, l’immobilier professionnel, la rémunération, la protection sociale, la fiscalité et la diversification du patrimoine personnel. Une cession se prépare idéalement plusieurs années en amont.
Un conseiller en gestion de patrimoine peut-il calculer ma retraite ?
Il peut utiliser et analyser les estimations officielles, chiffrer le besoin de revenus complémentaires et construire une stratégie patrimoniale. Il ne remplace pas les caisses pour la validation définitive des droits ni, lorsque c’est nécessaire, un spécialiste de la liquidation de carrières complexes.
Qui contacter pour préparer sa retraite à Avignon ?
Les caisses de retraite et Info Retraite sont les interlocuteurs pour les droits et les démarches. Pour organiser l’épargne, les placements, l’immobilier et les revenus complémentaires, un conseiller en gestion de patrimoine ou un CIF peut intervenir. Selon la situation, le notaire, l’avocat ou l’expert-comptable complètent l’analyse.
Peut-on préparer sa retraite avec une petite capacité d’épargne ?
Oui. La préparation consiste alors à prioriser : conserver une épargne de sécurité, utiliser les dispositifs d’entreprise lorsqu’ils sont avantageux, réduire certaines dettes, épargner régulièrement et éviter les solutions disproportionnées par rapport aux moyens disponibles.
Préparer sa retraite, c’est reprendre la main sur son avenir financier
La retraite ne se résume pas à une date ou à un montant affiché par un simulateur. C’est une nouvelle organisation financière dans laquelle les revenus professionnels laissent progressivement la place aux pensions, à l’épargne et au patrimoine.
Une préparation sérieuse commence par les droits et le budget futur, puis seulement par les placements. Elle doit tenir compte de la disponibilité de l’argent, de la fiscalité, du risque, de la protection du conjoint et de la durée pendant laquelle les ressources devront être disponibles.
Il n’est pas nécessaire d’être déjà fortuné pour réfléchir à son patrimoine. La gestion de patrimoine sert justement à utiliser au mieux les moyens réellement disponibles. Elle évite ainsi d’empiler des solutions dont on ne comprend plus très bien la fonction.
PER, assurance-vie, immobilier, SCPI ou placements financiers sont des outils. La meilleure stratégie est celle que l’on comprend, que l’on peut financer et que l’on peut tenir dans le temps.
À propos de l’autrice
Emmanuelle Le Clanche est consultante patrimoniale et conseillère en investissements financiers (CIF) à Avignon. Elle accompagne les particuliers, les indépendants, les professions libérales et les dirigeants sur les sujets de préparation de la retraite, d’épargne, d’investissement, d’immobilier, de protection et de transmission.
Son approche repose sur une idée simple : la gestion de patrimoine ne doit pas être réservée aux personnes déjà fortunées. Elle doit permettre de comprendre ses choix et d’utiliser efficacement les moyens dont on dispose. Autrement dit : de la gestion de fortune pour les gens non fortunés.
Dans le cadre de son activité de CIF, le conseil en investissement est fourni sur une base non indépendante au sens réglementaire. La rémunération peut notamment inclure des commissions versées par les producteurs ou distributeurs des solutions, selon les modalités présentées dans la documentation réglementaire remise au client.
Avertissement réglementaire
Les informations présentées dans cet article sont générales et pédagogiques. Elles ne constituent ni une recommandation personnalisée, ni un conseil juridique ou fiscal individualisé, ni une estimation définitive de droits à retraite.
Les règles relatives à la retraite, à la fiscalité et aux placements peuvent évoluer. Les exemples chiffrés sont simplifiés et ne constituent pas des projections contractuelles.
Les placements financiers et immobiliers peuvent notamment présenter un risque de perte en capital, de fluctuation de valeur, de baisse des revenus et, selon les supports, un risque de liquidité. Les performances passées ne préjugent pas des performances futures.
Toute recommandation d’investissement doit être précédée d’une analyse adaptée de la situation du client, de ses objectifs, de son horizon, de ses connaissances et de son expérience, de sa tolérance au risque et de sa capacité à subir des pertes, ainsi que des autres critères réglementaires applicables.